2301 株式会社学情 東証プライム・サービス業

就活と転職の求人サイトを運営する会社。
借入がなく、2021 年から毎年配当を増やしている。

最終スコア
78.2
/ 100 点
★ 購入 ◎ 検討 △ 待機
取得ベース利回り 4.70% は★購入ゾーン(4.0% 以上)
🟡 一部注意・持ち続ける(買い増しはしない)
最終更新 2026.10.24
著者 ほのたね。
読了 約 15 分

この記事の点数は、書いた時点の前の採点です。2026 年 11 月に、配当利回りを点数から外して、付け方を作り直しました。いまの点数は「銘柄選定基準」に載せています。

1分でわかること
  • ✓20 代向け転職サイト「Re就活」(会員 300 万人)と新卒向け「Re就活キャンパス」(旧あさがくナビ)が二本柱。2025 年 10 月期の売上は 110 億円。
  • ✓スコア 78.2 点で★購入ゾーン。12 株を平均 1,596 円で持っていて、予想配当 75 円での取得ベース利回りは 4.70%。
  • ✓自己資本比率 90.1%(2026 年 7 月末)・借入ゼロ。2010 年以降の減配は、コロナの 2020 年 10 月期の 1 回だけ。
  • △配当方針は「配当性向 40〜50%」で、下限の約束はない。6 月に今期の利益予想を約 2 割下げ、配当性向は 50.1% と方針の上限にある。

学情を買ったのは、2026 年 3 月 23 日。

決め手は、自己資本比率 86.9%(買った当時)・借入ゼロという財務だった。
この数字を見て、長く持てそうだと思った。

コロナの年に一度だけ、配当を減らしている。
翌年には元の 37 円に戻して、そこから毎年増配が続いている。
ただ 2026 年 6 月には、今期の利益の予想を 2 割ほど引き下げた。
配当は 75 円のまま据え置いている。
この記事では、その数字もあわせて見ていく。

スマートフォンで就職情報を調べる学生のイラスト。Re就活キャンパス(旧あさがくナビ)をイメージ
00

Re就活 × Re就活キャンパスの二本柱

Company Profile
著者スクリーニングを本格的に始めたのは、2026 年 3 月ごろ。
それまでは、自分で持っている銘柄の中から良いと思ったものを、娘の分も一緒に買っていた(JT やコマツなど)。
学情は、スクリーニングで選んで買った、最初のころの銘柄のひとつだ。
何をしている会社か
20 代向けの転職サイト「Re就活」と、新卒向けの就活サイト「Re就活キャンパス」(旧あさがくナビ・2025 年 3 月に名前を変更)を運営する会社。求職者は無料で使い、採用したい企業が掲載料を払う仕組み。

合同企業説明会や転職フェア(就職博・転職博)などのイベントと、人材紹介(Re就活エージェント)も手がけている。
会社の基本情報
証券コード 2301(東証プライム)
業種 サービス業(就職・転職メディア)
設立 1977 年(大阪)
決算期 10 月(配当は年 2 回:4 月末・10 月末)
主なサービス Re就活(20 代転職)・Re就活キャンパス(新卒)
伸びている事業 イベント・人材紹介(エージェント)
2 つの収益柱
🔄 20 代の転職 「Re就活」は第二新卒・既卒・20 代の転職に絞ったサイト。2004 年に始まり、会員は 2026 年 9 月に 300 万人を超えた。新卒の内定辞退を埋める採用(新卒の補完)にも使われる。
🎓 新卒の就活 「Re就活キャンパス」で新卒向けの求人情報を出し、インターンシップや就職博などのイベントと組み合わせている。2026 年 10 月期の第 3 四半期までの売上は、イベントが 26.5 億円と全体の約 3 分の 1 を占める。
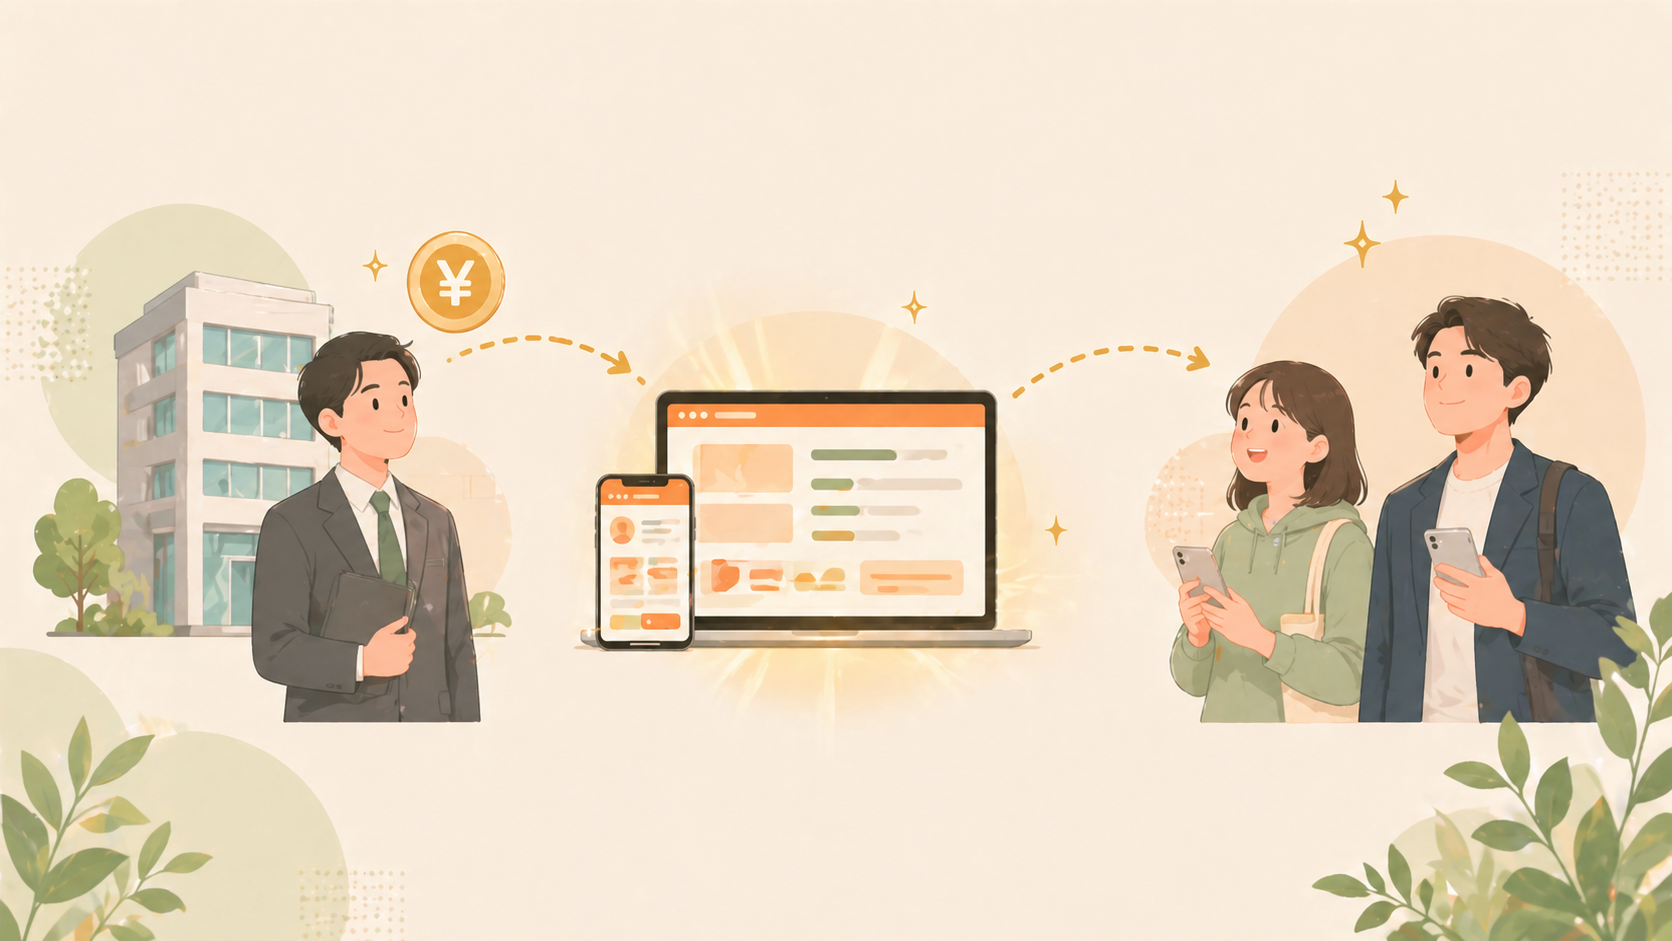
採用企業・就活プラットフォーム・学生・若手転職者の関係を示す図解イラスト
🔍 構造リスク診断 — 持ち続ける前に確かめる 4 つの問い
収益の持続性 🟢 2021〜2025 年 10 月期は毎期増収。人手不足で若手の採用意欲は高い
競合・代替圧力 🟡 マイナビ・リクナビ・Indeed など大手との競争が続く
配当の支払い余力 🟢 自己資本比率 90.1%(2026 年 7 月末)・借入ゼロ
配当方針 🟡 配当性向 40〜50% で下限の約束なし。2026 年 10 月期は 50.1% で上限にある
🟢 全部グリーン:利益が伸び、方針どおりに増配が続いている状態。持ち続ける。 🟡 イエローが混ざる:予想の引き下げや配当性向の上限張り付きなど、増配が止まりそうな兆し。財務は揺らいでいない。半期ごとに確かめながら持ち続ける。 🔴 レッドが出る:減配の予想・配当方針の撤回・営業赤字など、持っている理由が崩れる出来事。持ち続けるかを一から考え直す。
01

定性 85 が定量 68 を引き上げて★購入 78.2

Score Summary
著者定量 68 点を見たとき、最初はちょっと物足りないかなって。
でも有報を読むと、自己資本比率の高さが目を引いた。借入もない。
点数を引き上げたのは、定性の 85 点だった。
売上も 5 期続けて伸びていた。
ただ、景気が悪くなると採用が減る会社なので、そこは点数とは別に気になっていた。
定量
68
財務諸表から算出した、数値ベースのスコア。
利回り 75
財務健全性 85
成長性 62
バリュエーション 58
財務健全性は群を抜く。成長性・バリュエーションはミッドレンジ。
定性
85
有価証券報告書を精読し、企業の中身を採点したオリジナルスコア。
事業の質 82
経営の誠実さ 80
配当方針 88
リスク開示 90
少子化・競合・コロナ実績を正直に開示。リスク開示の質は高い。
総合
78.2
定量スコアを 40%・定性スコアを 60% で加重平均した購入判断用の最終スコア。
定量スコア × 0.4 = 27.2
定性スコア × 0.6 = 51.0
合計 78.2
定性は 6 割の重みで計算している。学情は定量 68・定性 85 で、有報を読んだあとの評価のほうが高い。
配当方針
配当性向 40〜50% を維持
下限の約束はない。2020 年 10 月期に一度減配。
連続増配
2021 年 10 月期から 6 期連続(予定)
37→43→51→65→67→75 円(2026 年 10 月期は予想)
5 年の増配率
+103%
37 円 → 75 円(2021 年 10 月期 → 2026 年 10 月期の予想)
02

配当 75 円・取得ベース 4.70%、12 株保有

Key Metrics
著者最初の 11 株は、2026 年 3 月 23 日に 1,600 円で買った。
週末に先物が大きく下げて、朝から株式市場が全面安になった月曜日だった。
決め手は、自己資本 86.9%・借入ゼロ・現預金 56 億円という財務だった。
迷いはほとんどなかった。
6 月 8 日、株価が下がった日に、ほかの銘柄と一緒に 1 株だけ 1,551 円で買い足して、12 株になった。
項目値補足
年間配当67 円(実績)/ 75 円(予想)2025 年 10 月期は中間 33+期末 34 円。2026 年 10 月期の予想は中間 37(実施済み)+期末 38 円
連続増配6 期連続(予定)2021 年 10 月期〜2026 年 10 月期の予想
配当方針配当性向 40〜50%2025 年 10 月期 47.9%・2026 年 10 月期の予想 50.1%(決算説明資料)
自己資本比率90.1 %2026 年 7 月末(2025 年 10 月期末は 86.9%)。借入金なし
売上高110.2 億円2025 年 10 月期。2026 年 10 月期の予想は 120 億円
営業利益23.3 億円2025 年 10 月期(利益率 21.1%)。2026 年 10 月期の予想は 26 億円
株主優待QUO カード 3,000 円分10 月末時点で 500 株以上持っている株主が対象
取得単価(平均)1,596 円2026/03/23 に 11 株 @1,600 円、2026/06/08 に 1 株 @1,551 円
保有株数12 株取得総額 ¥19,151・年間配当 ¥804(実績)→ ¥900(予想)
取得ベース利回り4.20 % / 4.70 %67÷1,596(実績)/ 75÷1,596(予想)
📈 株価チャート(2301 学情) 出典: Yahoo Finance / 終値ベース
月足は 2020/01〜2026/10(82 ヶ月)/週足は 2023/10/16〜2026/10/16(157 週)
03

売上は 5 期続けて増収、今期の予想は 120 億円

Financial Performance
著者コロナで人の流れが止まったとき、採用市場はほぼ壊滅状態だったと思う。
実際、2020 年 10 月期の売上は前の年より 2 割近く減った。
それでも営業利益は 11.9 億円の黒字だった。
減配はしてるけど、赤字にはしていないんだよね。
この年の踏んばりは、持ち続けていいと思える理由のひとつになっている。

2021 年 10 月期から 2025 年 10 月期まで、売上は毎期増えて 62 億円から 110 億円になった。
営業利益は 2024 年 10 月期の 26.6 億円が最高で、2025 年 10 月期は広告とシステムへの投資が増えて 23.3 億円に下がった。
2026 年 10 月期は、売上 120 億円・営業利益 26 億円を予想している。

売上 4 年で 1.77 倍 売上高 営業利益
0 30 60 90 120 億円 2021/10 62億 18 2022/10 68億 16 2023/10 88億 23 2024/10 107億 27 2025/10 110億 23 2026/10 (予想) 120億 26
📌 6 月の下方修正:2026 年 10 月期の予想は、もともと売上 133 億円・営業利益 32.5 億円だった。2026 年 6 月 8 日の中間決算で、売上 120 億円・営業利益 26 億円に引き下げた(営業利益は 2 割減)。第 3 四半期(9 月 14 日)では予想を変えていない。第 3 四半期までの累計は売上 76.8 億円(前年同期比 +8.8%)・営業利益 9.6 億円(同 +13.7%)。この会社は 8〜10 月の第 4 四半期に利益が集まる(2025 年 10 月期は営業利益の約 6 割が第 4 四半期)ので、通期の着地は 12 月の本決算で確かめる。
売上の伸び(年平均)
+15.4%
62 億 → 110 億(2021→2025 年 10 月期)
営業利益率
21.1%
2025 年 10 月期(最高は 2024 年 10 月期の 24.8%)
今期の営業利益(予想)
26 億
6 月に 32.5 億から引き下げ
04

配当性向 40〜50%・減配は 2020 年の 1 回

Dividend Track Record
著者枕を高くして寝られるかって言われると、正直そうは思えない部分もある。
配当には下限の約束がなくて、配当性向 40〜50% を保つという書き方だから。
実際、2020 年 10 月期にはコロナで 37 円から 30 円に減らしている。
それでも翌年には 37 円に戻して、そこから毎年増やしてきた。
この戻し方は、これからも見ていきたい。

有価証券報告書の配当方針は、「内部留保を確保したあとの余剰資金を、キャッシュ・フローを見ながら可能な限り株主に還元する」という書き方だ。
決算説明資料では、もう少し具体的に「配当性向は 40〜50% を維持」としている。
利益の 4〜5 割を配当に回すので、利益が増えれば配当も増え、減れば配当も減りうる。
累進配当のような「前の年より減らさない」という約束はない。
コインが積み重なっていくイラスト。増配が続く学情の配当成長イメージ
コロナ後の連続増配
6
期(2021 年 10 月期〜2026 年 10 月期の予想)
コロナの年
30 円
2020 年 10 月期 減配(前期 37 円)
翌期に 37 円へ戻して増配が続く
今期の配当性向(予想)
50.1%
方針(40〜50%)の上限
2021 年 10 月期から 6 期連続増配(予定) 年間配当(円) 2020 年 10 月期だけ減配(30 円)
0 25 50 75 100 円 37円 2019/10 30円 2020/10 コロナで 減配 37円 2021/10 43円 2022/10 51円 2023/10 65円 2024/10 67円 2025/10 75円 2026/10 (予想)

配当と配当性向(直近 6 期)

決算期年間配当配当性向総還元性向
2021 年 10 月期37 円37.9%55.2%
2022 年 10 月期43 円43.3%60.7%
2023 年 10 月期51 円40.6%40.6%
2024 年 10 月期65 円40.4%63.7%
2025 年 10 月期67 円47.9%75.7%
2026 年 10 月期 予想75 円50.1%—

出典:学情 2026 年 10 月期 第 3 四半期 決算説明資料。総還元性向は配当に自社株買いを足した割合。

2010 年からの配当

決算期年間配当メモ
2010〜2013 年 10 月期10 円4 期とも同じ(東日本大震災の年も 10 円)
2014 年 10 月期16 円期末を予想の 8 円から 11 円に増額
2015 年 10 月期24 円
2016 年 10 月期28 円
2017 年 10 月期32 円
2018 年 10 月期34 円
2019 年 10 月期37 円コロナ前
2020 年 10 月期30 円⚠ コロナで減配(期初の予想は 42 円)
2021〜2025 年 10 月期37 → 67 円5 期連続の増配
2026 年 10 月期 予想75 円中間 37 円(実施済み)+期末 38 円

出典:IR BANK・学情の決算短信と決算説明資料。2007 年 10 月期は 13 円だった。2008〜2009 年 10 月期の配当は資料で確かめられなかったので、表は 2010 年からにしている。

ここまで 配当・業績データ / ここから 財務の安全性・事業の質
05

20 代の転職に絞った Re就活、会員 300 万人

Business Strengths
著者あさがくナビも Re就活も、調べるまで知らなかった。
調べてみると、2025 年に学生向けのあさがくナビを「Re就活キャンパス」に改め、Re就活の名前を 30 代向けや高卒向けにも広げていた。
新卒の数が減っていく分を、年齢の幅を広げて補おうとしているんだと思う。
🔄
Re就活:20 代の転職に絞ったサイト
第二新卒・既卒・20 代に絞った転職サイトで、2004 年に始まった。会員は 2026 年 9 月 30 日に 300 万人を超えた。幅広い年齢を扱う大手の転職サイトとは、狙う層が違う。東京商工リサーチの調査(2026 年 7〜8 月・20 代の転職検討者へのウェブアンケート)では、「20 代向けだと感じる」と答えた人の割合が 2019 年から 8 年続けて 1 位だった。利用者の数の順位ではない。
会員 300 万人
🎓
Re就活キャンパスとイベント:新卒の採用
新卒向けの「Re就活キャンパス」(2025 年 3 月にあさがくナビから名前を変えた)と、インターンシップや就職博などのイベントを組み合わせている。2026 年 10 月期の第 3 四半期までの売上は、イベントが前年同期比 +16.6%、Re就活キャンパスが +8.7%。
イベント +16.6%
🏦
自己資本比率 90.1%・借入ゼロの財務
借入金がなく、2025 年 10 月期末の現預金は 56.9 億円。コロナの 2020 年 10 月期は売上が約 19% 減ったが、営業利益 11.9 億円の黒字を保ち、配当も 30 円で続けた。
自己資本比率 90.1%
📈
利益に合わせた増配を 5 期続けてきた
配当性向 40〜50% を保ちながら、2021 年 10 月期から毎期増配している。2026 年 10 月期も 75 円(6 期目)を予定している。自社株買いも 2024 年から 3 年続けている。
配当性向 40〜50%
06

持ち続けるうえで見ている 4 つのリスク

Caveats
著者数字に納得して買った銘柄でも、手放すかどうかを考え直す条件は先に決めている。
配当の予想が減ったとき、配当性向 40〜50% の方針をやめたとき、営業赤字になったとき。
株価が下がること自体は、売る理由にしていない。
下がったときに慌てないように、条件のほうを書いておく。
⚠ この銘柄を持つうえで見ている 4 点
RISK / 01
(配当)
配当に下限の約束がない
(配当性向 40〜50%)
配当方針は「配当性向 40〜50% を維持」で、累進配当のような下限の約束はない。2020 年 10 月期にはコロナで 37 円から 30 円に減配した。景気が悪くなって利益が減れば、また配当が減ることはありうる。
RISK / 02
(業績)
利益予想の引き下げと、
配当性向の上限
2026 年 6 月に、今期の営業利益の予想を 32.5 億円から 26 億円に下げた。配当は 75 円のまま据え置いたので、配当性向は 50.1% と方針の上限にある。来期の利益が伸びなければ、増配は止まりやすい。学生が複数の内定を持つようになり、内定辞退を埋める採用(Re就活の新卒補完)が後ろにずれていることが、予想を下げた背景にある。
RISK / 03
(構造)
少子化で新卒の採用市場が縮む
学生の数が減れば、新卒の採用市場は小さくなる。採用の単価が上がって短期は補えても、10〜20 年の長さでは市場全体が縮むかもしれない。20 代の転職(Re就活)と、30 代向け・高卒向けのサービスでどこまで補えるかを見ている。
RISK / 04
(競合)
マイナビ・リクナビ・Indeed との競争、
AI による採用の置き換わり
採用する企業が「まずマイナビ・リクナビに出す」習慣は根強い。Indeed のような総合型の求人サービスや、企業から学生に声をかけるスカウト型のサービスも広がっている。求人を載せて応募を集める今のやり方そのものが、AI が人と仕事を結びつける採用に置き換わっていくかもしれず、ここは決算のたびに確かめていく。
⚠ 学情の配当が減りうる場面

配当は利益の 4〜5 割なので、利益が減る出来事はそのまま配当に響く。

  • 景気後退で企業が採用を絞る(深刻度:高)
    売上の約 98% が就職情報事業で、企業の採用意欲にそのまま左右される。
  • 個人情報の漏洩(深刻度:高)
    300 万人を超える会員の個人情報を預かっている。漏洩すれば、信用・賠償・利用者離れが重なる。
  • 対面のイベントが止まる(深刻度:中)
    就職博・転職博などのイベントは売上の約 3 分の 1。コロナのときのように開けなくなると、ウェブで全部を置き換えるのは難しい。

本記事のスコアと判断は 執筆時点の有価証券報告書・決算資料をもとにした分析 であり、将来の業績・配当を保証するものではありません。投資判断は最新の決算短信・適時開示を確認のうえ、ご自身の責任で行ってください。

持ち続ける理由
借入がなく、コロナの年の減配も 1 年で戻した。
持ち続けている理由は 2 つある。1 つは、借入がなく、自己資本比率が 9 割近いこと。もう 1 つは、コロナの年に配当を 37 円から 30 円に減らしたあと、翌年には 37 円に戻したこと。業績が悪い年に配当が減るのは、この会社の方針からすると起こりうることだと思っている。だから、減らしたあとに戻すかどうかを見ていく。
ここまで 定量・リスク分析 / ここから 有報を読んでわかったこと
07

有報と決算資料で確かめた 7 つのこと

Annual Report Insights
著者有報でいちばん目に留まったのは、リスクの欄に、新卒の採用市場が縮むことを会社自身が書いていたことだった。
自分の事業の弱いところを先に書いている会社は、数字も読みやすい。
記事にする前に、決算短信と決算説明資料も読み直した。
下の 7 つは、20 年持つことを考えるうえで残しておきたいことだ。
🏦 財務健全性 貸借対照表より
自己資本比率は 5 期とも 85% 前後、借入金はない
自己資本比率は 2021 年 10 月期から 88.4%・88.3%・84.9%・86.4%・86.9% と、5 期とも 85% 前後にある。2026 年 7 月末は 90.1%。借入金がないので、景気が悪い年でも、配当や投資の判断を貸し手の都合に左右されずに決められる。
→ 借入がないので、景気が悪い年でも、配当をいきなり大きく削らずに済む余力はあると思う。
📊 収益構造 決算説明資料より
売上の柱は 4 つ。今期はイベントと人材紹介が伸びた
2026 年 10 月期の第 3 四半期までの売上は、イベント 26.5 億円(+16.6%)、Re就活 18.0 億円(+0.6%)、Re就活キャンパス 13.3 億円(+8.7%)、人材紹介 7.6 億円(+32.3%)。主力の Re就活は、新卒の内定辞退を埋める採用が後ろにずれて、ほぼ横ばいだった。
→ 1 つのサイトに頼り切っていないのは安心材料。ただ、今期の予想を下げた理由は主力の Re就活にあるので、12 月の本決算で戻っているかを見る。
⚠ リスク開示 有報 事業等のリスクより
少子化と競合のリスクを、会社自身が書いている
有報のリスクの欄に、学生の数が減って新卒の採用市場が縮むことと、大手との競争が厳しくなることを自分で書いている。良い話だけで終わらせず、不利な点も書いている。
→ 定性スコアの「リスク開示 90 点」の主な理由。不利なことも書いてあると、持つかどうかを判断しやすい。
⚖️ ガバナンス 役員・大株主の状況より
創業家が経営し、朝日新聞社も大株主に入っている
創業者の中井清和氏が会長、長男の中井大志氏が社長(2022 年 1 月に交代)。創業家の資産管理会社アンビシャスが 16.80% を持つ筆頭株主で、朝日新聞社と朝日学生新聞社が それぞれ 5.80% を持つ(2025 年 10 月末)。取締役 7 人のうち 4 人が社外取締役。
→ 創業家の経営なので、短い目の業績より長く続けることを優先しやすい形だと思う。一方で、創業家の意向が強く出やすい点は覚えておく。
💰 株主還元 決算説明資料・適時開示より
自社株買いを 3 年続け、今年は 6.5 億円
自社株買いは 2024 年 10 月期が約 5.26 億円、2025 年 10 月期が約 5.34 億円(どちらも 30 万株)。2026 年は 6 月 8 日に 6.5 億円・40 万株までの枠を決め、10 月 2 日までに 39.5 万株・約 6.5 億円を買って終えた。2025 年 10 月期の総還元性向(配当+自社株買い)は 75.7%。ただし総還元性向は目標として掲げている数字ではなく、年によって 40〜76% の幅で動いている。
→ 約束しているのは配当性向 40〜50% のほうで、自社株買いはその年の判断だと読んでいる。
🌱 事業戦略 サービスの時系列
Re就活の名前で、対象の年齢を広げている
2024 年 10 月:Re就活30(30 代向け)、2025 年 3 月:あさがくナビを Re就活キャンパスに改名、2025 年 5 月:Re就活ユース(高卒・第二新卒向け)。8 か月ほどで、20 代から 30 代、新卒、高卒へと「Re就活」の名前を広げた。
→ 「学生が減るから売上も減る」という流れに、対象の年齢を広げて向き合おうとしているのが見える。これが売上に表れるかは、これからの決算で確かめる。
📈 中期経営計画 2024〜2026 年 10 月期
投資の 3 年間の最終年度で、予想を引き下げた
2024〜2026 年 10 月期の中期経営計画では、広告やシステムへの投資を続けながら、経験者採用の分野を伸ばすことを掲げてきた。最終年度の 2026 年 10 月期は、当初の予想(売上 133 億円・経常利益 34.5 億円)を 6 月に売上 120 億円・経常利益 28 億円へ下げた。それでも前期よりは増収増益の予想で、配当 75 円は据え置いた。
→ 投資の成果は、計画より遅れているように見える。12 月の本決算では、来期の計画と配当の予想を確かめたい。
08

★購入ゾーン。12 株を持ち続け、買い増しはしない

Decision
著者学情は 3 月に 11 株、6 月に 1 株を買って 12 株になった。
6 月 8 日の 1 株を買ったその日の夕方、会社は今期の利益の予想を下げた。
そのあと 7 月に、配当に下限の約束がない銘柄は買い増さない、というルールを決めた。
だから学情は、そこから買い足していない。
持っている 12 株は、このまま持ち続けるつもりだ。
項目判断補足
取得ベース利回り 4.70%(★ 購入ゾーン) 75 円 ÷ 取得平均 1,596 円。★購入の基準 4.0% と、買付の目安 4.5% のどちらも上回る
ゾーン ★ 購入 スコア 78.2(定量 68・定性 85)
配当方針の質 業績連動(下限の約束なし) 配当性向 40〜50% を維持。2020 年 10 月期に一度減配
保有 12 株(2026 年 3 月・6 月) 3/23 に 11 株 @1,600 円、6/8 に 1 株 @1,551 円
買い増し しない いまのルールでは、新しく買うのは配当に下限の約束がある銘柄(累進配当・DOE の下限など)だけにしている
考え直す合図 配当予想の減額/配当方針の撤回/営業赤字 12 月上旬の本決算で、来期の利益と配当の予想を確かめる
結論
財務には安心している。
ただ配当には下限の約束がないので、毎年の決算で利益と配当性向を見ていく。
?

よくある質問

FAQ
学情(2301)の配当金はいつもらえますか?

学情は 10 月決算 で、配当は年 2 回(中間配当と期末配当)です。権利確定日は中間配当が 4 月末日、期末配当が 10 月末日です。支払いは中間配当が 7 月ごろ、期末配当が 1 月の定時株主総会のあとです。

学情の配当利回りはどのくらいですか?

利回りは株価によって変わります。私の取得単価 1,596 円で計算すると、2026 年 10 月期の予想配当 75 円で 4.70%、2025 年 10 月期の実績 67 円で 4.20% です。ほのたね。の★購入の基準(利回り 4.0% 以上)を超えています。

学情の配当方針は累進配当ですか?

累進配当ではありません。有価証券報告書では 「内部留保を確保したあとの余剰資金を、可能な限り株主に還元する」と書かれ、決算説明資料では 「配当性向は 40〜50% を維持」としています。配当の下限の約束はなく、利益が減れば配当も減りうる方針です。2010 年以降の減配は、2020 年 10 月期(37 円→30 円)の 1 回です。

学情の配当推移は?連続増配は何年続いていますか?

2010〜2013 年 10 月期は年 10 円で、2014 年から増配が続き 2019 年 10 月期に 37 円になりました。2020 年 10 月期にコロナの影響で 30 円に減らしたあと、2021 年 10 月期に 37 円へ戻し、2026 年 10 月期の予想 75 円まで 6 期連続の増配を予定しています。

学情の配当性向と総還元性向はどれくらいですか?

配当性向は 2025 年 10 月期が 47.9%、2026 年 10 月期の予想が 50.1% です。自社株買いを加えた総還元性向は 2025 年 10 月期で 75.7% でした。総還元性向は目標として掲げている数字ではなく、年によって 40〜76% の幅で動いています。
📝
Note
学情を買った日の話は note で

学情を買った日は、迷いがほとんどなかった。
6 月に 1 株買い足したその日の夕方に予想の引き下げが出たことや、7 月のルールで買い増さなくなったことを、note に書いています。

noteを読む →
本記事は、個人投資家である筆者が、自分の娘のために行っている投資判断の記録です。特定銘柄の売買を推奨するものではありません。投資はご自身の判断と責任で行ってください。本記事中の数値は、執筆時点の有価証券報告書・決算短信・会社予想をもとに作成しており、将来の業績・配当を保証するものではありません。

にほんブログ村の「高配当株」に参加しています

にほんブログ村 株ブログ 高配当株へ PVアクセスランキング にほんブログ村