1799 第一建設工業株式会社 東証スタンダード・建設業

線路と駅を守る、鉄道インフラの工事会社。
自己資本 86.5%・無借金で、娘の未来に配当を積み上げる。

最終スコア
81.8
/ 100 点
★ 購入 ◎ 検討 △ 待機
取得ベース利回り 4.89%・★購入ゾーン
🟡 JR 東日本への集中は見続ける
最終更新 2026.09.14
著者 ほのたね。
読了 約 15 分
訂正(2026 年 9 月 14 日)

公開時(9 月 11 日)は、配当方針を中期経営計画「変革2028」の内容(総還元性向 100% 以上など)で書いていました。この計画は 2026 年 5 月 13 日に「変革2030」へ見直されていて、株主還元は「累進的な配当を継続・配当性向 50% 以上・DOE 3.5% 以上(新しく導入)・自己株式の取得は機動的に」になっています。公開前の確認が足りませんでした。見直し後の方針に直しています。

1分でわかること
  • ✓中期経営計画で「累進的な配当」を掲げ、2026 年 5 月の見直し(「変革2030」)で配当性向 50% 以上に DOE 3.5% 以上を加えた。配当は 2023 年 3 月期の 50 円から 2026 年 3 月期の 160 円へ。
  • ✓独自スコア 81.8 点で★購入ゾーン。2026 年 5 月から 5 回に分けて 8 株を取得し、取得平均 3,271 円・取得ベース利回り 4.89%。
  • ✓売上の 7 割以上が JR 東日本向け。主力は鉄道の保守・更新で、鉄道が走る限りなくならない工事。自己資本比率 86.5%・無借金。
  • 🟡2027 年 3 月期は減益予想(経常利益 −16.1%)。配当は 160 円据置の予想で、配当性向は約 66% に上がる見込み。累進的な配当を掲げてから、はじめての 2 桁減益の年になる予想。

娘が 22 歳になる頃、日本の人口は今よりずっと減っている。それでも新幹線と在来線は、たぶん走っている。その線路や駅の工事を請け負っているのが、第一建設工業(1799)。新潟の会社で、売上の 7 割以上が JR 東日本からの仕事。

ほのたね。の評価は 81.8 点で★購入ゾーン。配当は 2023 年 3 月期の 50 円から 2026 年 3 月期の 160 円まで増え、中期経営計画では累進的な配当を掲げ、2026 年 5 月の見直し(「変革2030」)で DOE 3.5% 以上も加えた。記念配当を除いた普通配当は、2009 年 3 月期から一度も減っていない。

JR 東日本 1 社に 7 割を頼る会社を、19 年持っていいのか。この記事は、その問いを 18 期分の有報で確かめた記録。
早朝の線路で保線作業をする人たちと、それを遠くから見守る父と娘のイラスト。第一建設工業の仕事をイメージ
00

会社概要

Company Profile
著者最初は、売上の 7 割を JR 東日本 1 社に頼る会社と聞いて身構えた。
1 社に頼る会社は、その 1 社が転んだら一緒に転ぶ。普通はそう考える。
ただ、頼っている相手が鉄道だとしたらどうだろうか。
線路は止めないために毎年直す必要があって、その仕事がなくなる姿は想像しにくい。
何をしている会社か
新潟に本社を置く、鉄道工事を主力とする建設会社。JR 東日本の新潟・長野・東北・首都圏のエリアで、線路まわりの土木工事や、駅・高架橋などの工事と保守を請け負っている。

売上の 7 割以上が JR 東日本向け(2025 年 3 月期は 75.5%)。ほかに建築工事と、賃貸物件を中心とした不動産事業を持つ。
会社の基本情報
証券コード 1799(東証スタンダード)
業種 建設業(鉄道インフラ)
創立 80 年超(2022/3 期に 80 周年)
決算期 3 月期(配当は期末の年 1 回)
主要顧客 JR 東日本(売上の 7 割超)
自己資本比率 86.5%(2026/3 期)
2 つの収益柱
🚃 建設事業(主力) 鉄道の線路・土木工事を中心に、建築工事も手がける。新しい線路を引く仕事は少なく、古くなった線路や構造物を直す保守・更新が中心。鉄道が走り続ける限り、この工事は毎年発生する。
🏢 不動産事業 賃貸物件を中心とした事業。規模は小さいが、2026 年 3 月期は新しい物件の稼働で伸び、工事の波を横から支えている。
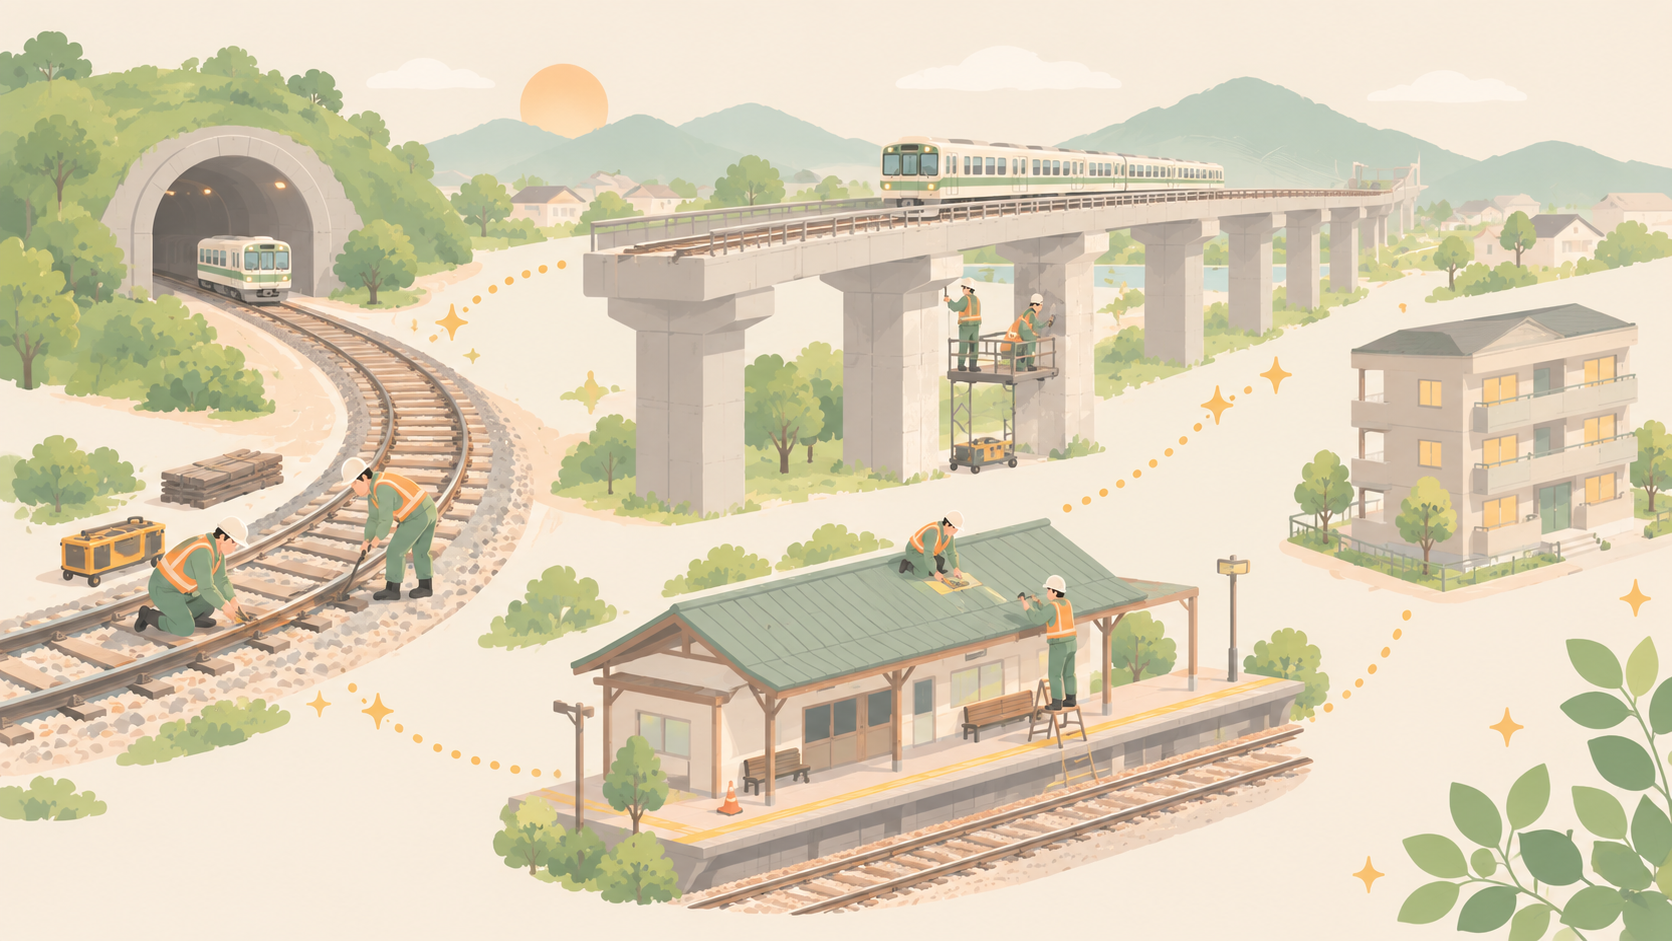
線路・高架橋・トンネル・駅を直していく作業員たちの図解イラスト。保守と更新が中心の第一建設工業の事業

では、この会社を 19 年持ってよいかを、4 つの問いで先に確かめておく。

🔍 構造リスク診断 — ガチホ前に確認すべき 4 つの問い
収益の持続性 🟡 鉄道の保守・更新が主力で需要は途切れにくい。ただし売上の 7 割超が JR 東日本 1 社
競合・代替圧力 🟢 JR の規格や現場のルールに慣れた施工会社は限られ、発注側も替えにくい
配当の支払い余力 🟢 自己資本比率 86.5%・2013 年 3 月期から有利子負債ゼロ
経営の資本配分 🟢 中計「変革2030」で累進的な配当の継続・配当性向 50% 以上・DOE 3.5% 以上
🟢 全グリーン:下落時こそ買い増しの好機。確信を持ってガチホ。 🟡 イエロー混在:保有継続。配当方針と業績推移を半期ごとに再確認する。 🔴 レッド出現:減配・営業赤字など。投資テーゼの根拠を一から見直す。
01

スコアサマリー

Score Summary
著者定性スコアは 93 点で、これまで分析してきた銘柄の中でも上のほうにある。
一方で定量スコアは 65 点にとどまった。建設業の物差しで測ると、どうしても地味に出る。
この 28 点の差は、配当の方針と実績の質が数字より良い、という意味だと読んでいる。
ただ、差が大きいときほど、見えていないものを探したくなる。
定量
65
財務諸表から算出した、数値ベースのスコア。
現在の利回りと、建設業の業種標準をもとに機械的に算出した点数。
定性
93
有価証券報告書を精読し、企業の本質を採点したオリジナルスコア。
軸1 配当の魅力 38 / 40
軸2 配当の継続性 30 / 35
軸3 財務の安全性 25 / 25
累進的な配当の明文化と、危機を越えた無減配の実績を高く評価。JR 東日本への集中があるので、継続性は満点にしていない。
総合
81.8
定量スコアを 40%・定性スコアを 60% で加重平均した購入判断用の最終スコア。
定量スコア × 0.4 = 26.0
定性スコア × 0.6 = 55.8
合計 81.8
定性を 6 割で重く見る。この会社の場合、その 6 割のほとんどが配当の方針と実績の話になる。
配当方針
累進的な配当 + 配当性向 50% 以上 + DOE 3.5% 以上
中期経営計画「変革2030」(2026〜2030 年度)
連続増配
2021 年〜2026 年 6 期連続増配
34→37→40→50→80→130→160 円(普通配当)
5 年で 4.3 倍
+332%
37 円(2021/3)→ 160 円(2026/3)
02

基本データ

Key Metrics
著者第一建設工業は、建設セクターに「工事をする会社」を持っておきたくて探していた中で出会った。
同じ建設セクターの EJ HD(2153)は建設コンサルで国の予算で動き、こちらは JR 東日本の予算で動く。
同じ「外の構造を信じる買い方」でも、頼る相手がちがうのがちょうどいいと思った。
2026 年 5 月の 1 株から始めて、下がるたびに少しずつ足し、今は 8 株になっている。
項目値補足
年間配当160 円(2026/3 期実績)/ 160 円(2027/3 期予想)130 円(2025/3)→ 160 円(+23%)。2027/3 期は据置予想。配当は期末の年 1 回
配当性向54.6 %(2026/3 期)2027/3 期は減益予想のため約 66%(予想 EPS 242.92 円)
普通配当の減配なし(2009/3〜2026/3)2013/3 期の 20→19 円は、前期の創立 70 周年記念配当 2.5 円がなくなった分(普通配当は 17.5→19 円に増配)
連続増配6 期(2021/3〜2026/3)普通配当ベース。2027/3 期は 160 円の据置予想
配当方針累進的な配当(中計「変革2030」)配当性向 50% 以上・DOE 3.5% 以上。自己株式の取得は機動的に実施
自己資本比率86.5 %(2026/3 期)2013/3 期に借入を完済して以来、有利子負債ゼロ
売上高・営業利益600 億円・69 億円(2026/3 期)4 期連続の増収。営業利益は前期比 −3.9%。2027/3 期は売上 690 億円・営業利益 59 億円の予想
主要顧客JR 東日本(売上の 75.5%・2025/3 期)2010/3 期の 70.0% から、おおむね 7〜8 割で推移
権利確定日3 月末日(年 1 回)中間配当はなし。支払いは 6 月下旬(2026 年は 6 月 26 日から)
取得単価(平均)3,271 円2026 年 5 月〜8 月に 5 回に分けて取得
保有株数8 株1 株 → 3 株 → 2 株 → 1 株 → 1 株の順に積み増し
取得ベース利回り4.89 %160 ÷ 3,271 = 4.89%(★購入ゾーン・買付基準 4.5% も上回る)
スコア定量 65 / 定性 93 / 最終 81.8定性が定量を 28 点上回る。方針と実績の質が、業種標準の数字より高いと見ている
📈 株価チャート(1799 第一建設工業) 出典: Yahoo Finance / 終値ベース
月足 2021/10〜2026/09(60 ヶ月・2026/09 は 9/10 時点)/週足 2023/09〜直近 3 年(156 週)/取得単価 ¥3,271(8 株の平均)
📌 株価推移と購入タイミング:第一建設工業の株価は、2022〜2023 年は 1,300 円前後から 1,700 円台で横ばいだった。2024 年から上がりはじめ、2026 年 2 月の月末終値は 4,510 円。私が買いはじめたのは、そこから下がってきた 2026 年 5 月だった。
5 回の買付は、どれも利回りか下げ幅の条件を見て入れている。最新の株価は 株探(1799) で確認できる。
03

業績の推移

Financial Performance, 5y
著者業績は、2022 年 3 月期に一度大きく落ちている。そこから 4 年続けて売上を伸ばした。
営業利益は 2025 年 3 月期に前の期の 2 倍近くになり、配当もその年に大きく増えた。
気になるのは 2027 年 3 月期の予想で、売上は増えるのに利益は減る見込みになっている。
このずれが一時的なものかどうかは、次の決算で確かめたい。
売上 4 年 CAGR +8.8% / 営業利益 4 年で 2.47 倍 売上高 営業利益
0 175 350 525 700 億円 427 28 2022/3 474 36 2023/3 540 38 2024/3 580 72 2025/3 600 69 2026/3 ★ 実績の最新 690予 59予 2027/3 会社予想
📌 5 期+予想の軌跡:2022/3 期の売上 427 億円・営業利益 28 億円から、2026/3 期は 売上 600 億円(1.40 倍)・営業利益 69 億円(2.47 倍)へ。営業利益率は 6.5% から 11.5% に上がった。2027/3 期は売上 690 億円(+15.0%)の増収予想だが、営業利益は 59 億円(−14.6%)の減益予想。増収なのに減益になる理由は、次の四半期決算で中身を確かめる。
※ 2021/3 期は売上 549 億円・営業利益 51 億円で、2022/3 期はそこから 2 割ほど落ちている(グラフは 2022/3 期から)。
売上 4年 CAGR
+8.8%
427 億 → 600 億(2022/3→2026/3)
営業利益率
11.5%
2026/3 期実績(2022/3 期は 6.5%)
1 株利益(EPS)
293 円
2026/3 期・過去最高(前期 278 円)
04

配当の歴史

Dividend Track Record, 10y
著者配当の推移を見て、最初に引っかかったのは 2013 年 3 月期だった。
20 円から 19 円に減っていて、ここで減配しているなら「無減配」とは書けない。
有報を開くと、前の期に創立 70 周年の記念配当 2.5 円が乗っていて、普通配当は 17.5 円から 19 円に増えていた。
合計額の並びだけで判断しないよう、記念配当は必ず分けて見ることにしている。
線路の枕木に沿ってコインが一段ずつ高く積み上がっていくイラスト。減らさずに増やしてきた第一建設工業の配当のイメージ
普通配当の減配
0
回(2009/3→2026/3・有報で確認)
中期経営計画「変革2030」
3.5%
DOE の目標・以上(2026〜2030 年度)
累進的な配当・配当性向 50% 以上
10 年で 6.2 倍
+515%
26 円(2016/3)→ 160 円(2026/3)・CAGR 約 +19.9%
普通配当は 2009 年 3 月期から減配なし(有報で確認) 年間配当(円) 2022/3 期の 45 円は創立 80 周年の記念配当 5 円を含む(上の淡い部分)
0 50 100 150 200 円 26 2017/3 30 2018/3 34 2019/3 34 2020/3 37 2021/3 45 2022/3 50 2023/3 80 2024/3 130 2025/3 還元方針を転換 80→130 円 160 2026/3 160予 2027/3
期年間配当備考
2012年3月期20 円普通 17.5 円 + 創立 70 周年記念 2.5 円
2013年3月期19 円記念配当がなくなり合計は −1 円。普通配当は 17.5→19 円に増配
2014年3月期22 円増配
2015年3月期24 円増配
2016年3月期26 円増配
2017年3月期26 円据置
2018年3月期30 円増配
2019年3月期34 円増配
2020年3月期34 円据置
2021年3月期37 円増配(コロナ禍の年も増配)
2022年3月期45 円普通 40 円 + 創立 80 周年記念 5 円
2023年3月期50 円増配
2024年3月期80 円増配
2025年3月期130 円還元方針を転換(中計「変革2028」:配当性向 50% 以上・総還元性向 100% 以上)
2026年3月期160 円+23% 増配・実績
2027年3月期 予160 円据置予想(減益予想の中で維持)

※ 出典:IRBANK 配当推移、有価証券報告書「主要な経営指標等の推移」(記念配当の内訳)。2026-09-10 確認。
※ 配当は期末の年 1 回(中間配当なし)。2009 年 3 月期から 2026 年 3 月期まで、記念配当を除いた普通配当は一度も減っていない。

ここまで 配当・業績データ / ここから 事業の質・リスク
05

事業の強み

Business Strengths
著者強みを一言でいうと、仕事の中身が「やめられない工事」であること。
新しい線路を引く仕事が減っても、古くなった線路や橋を直す仕事は、鉄道が走る限り続く。
しかも線路の上の工事は、慣れた会社にしか任せにくい。
JR 東日本がこの相手を簡単に替えられるとは、あまり思えない。
🚃
鉄道の保守・更新という、止められない需要
JR 東日本の在来線や新幹線の設備には、建設から数十年たったものが多い。古くなった線路・高架橋・トンネルの更新や耐震化は、鉄道を動かし続ける限り発生する。新しい線がほとんど造られなくなっても、直す仕事は減らない。
保守・更新が主力
🤝
JR 東日本と 7 割超で結ばれた、替えのききにくい関係
売上の 7 割超が JR 東日本向け。数字だけ見れば脆さだが、JR の規格や現場のルールに慣れた施工会社は限られ、発注する側にとっても替えにくい相手になっている。2010/3 期の 70.0% から、おおむね 7〜8 割で推移してきた関係。JR 東日本は筆頭株主(2025/3 期末で 19.35%)でもあり、取引は資本関係の上に乗っている。
JR 東日本向け 75.5%(2025/3)
💰
自己資本比率 86.5%・13 年続く無借金
2013/3 期に借入を完済してから、有利子負債はゼロのまま。自己資本比率 86.5% は、建設会社としてはかなり高い。売上が 2 割落ちた 2022/3 期も、借金なしで配当を増やしている。発注の波をかぶる年でも、配当を守る体力がある。
自己資本 86.5%
📈
還元の方針を「安定」から「累進」へ切り替えた
長く「安定的な配当の継続を重視」してきた会社が、2024 年度からの中期経営計画「変革2028」で累進的な配当・配当性向 50% 以上・総還元性向 100% 以上を掲げた。2026 年 5 月に見直した「変革2030」でも累進的な配当を続け、配当性向 50% 以上に加えて DOE 3.5% 以上を入れている。配当は 2024/3 期の 80 円から、2 年で 160 円になった。
DOE 3.5% 以上
06

リスク警告

Caveats
著者いちばんのリスクははっきりしていて、JR 東日本という 1 社への集中だ。
コロナで鉄道の利用が落ちた年、JR 東日本は大きな赤字を出した。発注する側が苦しくなれば、工事の量もそのぶん揺れる。
もうひとつは 2027 年 3 月期の減益予想で、累進的な配当を掲げてからはじめての 2 桁減益になりそうだ。
減益の年に配当をどう扱うかで、この会社の方針の重さがわかると思う。
⚠ この銘柄を持つ上で、目をつぶってはいけない 3 点
RISK / 01
(顧客)
JR 東日本 1 社に
売上の 7 割超が集中
発注する側の設備投資の方針が変われば、業績に直接響く。完成した工事の未収入金も約 8 割が JR 東日本向け。しかも JR 東日本は筆頭株主でもあるので、発注だけでなく経営の方向にも意向が響きうる。人口減で鉄道の利用が長く減っていけば、設備投資が絞られる年も来うる。JR 東日本の設備投資計画を年 1 回確かめる。
RISK / 02
(配当)
2 桁減益の予想で、
累進的な配当が試される
2027/3 期は経常利益 −16.1% の減益予想。配当は 160 円の据置予想で、配当性向は 54.6% から約 66% に上がる。利益が戻るまでは、増配の余地は小さい。減益の中で 160 円を守るかどうかが最初の確認点になる。
RISK / 03
(コスト)
工事を請け負う側としての、
人手不足と資材高
施工会社は、人件費や資材の値上がりを先にかぶる立場にある。受注が増えても採算が落ちる「利益なき繁忙」になれば、11% 台の営業利益率は保てない。増収なのに減益という 2027/3 期の予想が、その入口なのかどうかを見ていく。
⚠ 第一建設工業(1799)固有の減配シナリオ

普通配当を 17 年減らさなかった実績と、累進的な配当の方針は、どちらも強い。それでも崩れるとしたらどこからか、考えられる順に並べておく。

  • シナリオ A(深刻度:中):JR 東日本が設備投資を大きく絞る。売上と利益が同時に落ち、まず機動的に行う自己株式の取得が縮む。配当の累進がどこまで守られるかは、そのときに分かる。
  • シナリオ B(深刻度:中):減益が 2 期以上続き、配当性向が 80% を超える。累進の約束は守れても、増配は長く止まる。
  • シナリオ C(深刻度:低):中期経営計画の見直しで、還元方針が弱まる。2026 年 5 月の見直し(「変革2030」)では累進的な配当を続けて DOE 3.5% 以上を加えた一方、「総還元性向 100% 以上」の目標は書かれなくなった。

本記事のスコアと判断は 現時点の有価証券報告書・決算短信・IRBANK のデータをもとにした分析 であり、将来の業績・配当を保証するものではありません。投資判断は最新の決算短信・適時開示を確認のうえ、ご自身の責任で行ってください。

それでも私がガチホする理由
普通配当を 17 年減らさなかった実績の上に、累進的な配当が乗っている。
JR 東日本への集中、2 桁の減益予想、施工コストの上昇。どれも有報や決算に書かれていることで、半期ごとに確かめていく。そのうえで持ち続けるのは、リーマンショックも震災もコロナも、普通配当を減らさずに越えてきた実績があって、その上に会社が累進的な配当を方針として書いたから。方針より先に、実績があった。だから私は、この方針を信じてみようと思っている。

娘が 22 歳になる頃も、東日本のどこかで線路は直されていて、その現場の多くにこの会社がいると思っている。
ここまで 定量・リスク分析 / ここから 有報を読んで初めてわかること
07

有報精読で見つけたこと

Annual Report Insights
著者有報を 18 期分読んで印象に残ったのは、派手な数字より記録の細かさだった。
記念配当をいつ、いくら乗せたか。借入をいつ返し終えたか。JR 東日本の比率が毎年どう動いたか。
下の 4 つは、読みながら「これは覚えておこう」と思ったところ。
🧾 配当の読み方 主要な経営指標等の推移より
2013 年 3 月期の「1 円減」は、記念配当がなくなった分だった
2012/3 期の 20 円には、創立 70 周年の記念配当 2.5 円が含まれていた。翌期の 19 円は普通配当だけで、実際には 17.5 円から 19 円への増配。2022/3 期の 45 円にも、創立 80 周年の記念配当 5 円が入っている。
→ 合計額だけを並べると「減配あり」に見える。記念配当を分けてはじめて、普通配当が一度も減っていないことがわかった。
🏦 財務健全性 BS・有報より
2013 年に借入を返し終えてから、ずっと無借金
従業員持株会の信託に関連した借入を 2013/3 期に完済し、それ以降は有利子負債がゼロのまま。2026/3 期の自己資本比率は 86.5%。売上が 2 割落ちた 2022/3 期も、借金をせずに配当を増やしている。
→ 累進的な配当を掲げられるのも、この財務があってこそだと思う。
🚃 顧客構成 主要な顧客・事業等のリスクより
JR 東日本の比率は、15 年以上おおむね 7〜8 割
売上に占める JR 東日本の割合は、2010/3 期の 70.0% から 2025/3 期の 75.5% まで、おおむね 7〜8 割で推移している。完成した工事の未収入金も約 8 割が JR 東日本向け。有報の「事業等のリスク」でも、この依存ははっきり書かれている。
→ 集中は隠されていない。隠さずに書いてある会社のほうが、持つ側としては見張りやすい。
🏛 ガバナンス 大株主の状況・機関設計より
筆頭株主は JR 東日本。2025 年には監査等委員会設置会社へ
筆頭株主は JR 東日本で、持株比率は 2025/3 期末で 19.35%(2023/3 期に 18% 台へ上昇)。社長も JR 東日本の出身。長く監査役会設置会社だったが、2025 年 6 月に監査等委員会設置会社へ移行し、社外取締役は 5 名・構成比 45.4% になった。還元の方針を切り替えた中計「変革2028」の始まり(2024 年度)から、1 年あまりでの移行。
→ JR 東日本は取引先で、筆頭株主で、社長の出身元でもある。工事の値決めで一般株主の利益が損なわれないかを見張るのが、社外取締役の役目になる。

ここまでの材料で、8 株まで積んだ判断を最後にまとめておく。

08

購入判断

Decision
著者第一建設工業は、1 株ずつ確かめながら積んできた銘柄だ。
最初の 1 株は 2026 年 5 月。そのあと中東情勢や日経平均の急落で株価が下がるたびに、決めていた条件に届いた日だけ買い足した。
正直に書くと、最初の 1 株は前期の配当 130 円で利回りを計算していて、あとで 160 円に増えていたことに気づいた。
8 株になった今は、数字を出典で確かめ直してから動くようにしている。
項目判断補足
取得ベース利回り 4.89%(★ 購入ゾーン) 160 円 ÷ 取得平均 3,271 円。★購入の基準 4.0%、買付基準 4.5% のどちらも上回る
ゾーン ★ 購入 スコア 81.8(定量 65・定性 93)
配当方針の質 実績先行型の累進 普通配当を 17 年減らさなかった実績があり、そのあとで累進的な配当を方針に書いた
保有 8 株(2026 年 5〜8 月に 5 回) 1 株 → 3 株 → 2 株 → 1 株 → 1 株。一度に大きく入れず、条件に届いた日だけ足してきた
買増優先度 高 建設・不動産セクターの中核。利回りが買付基準を超えたところで、月の予算の範囲で少しずつ
再評価トリガー 普通配当の減配/累進方針の撤回/JR 東日本の設備投資の大幅な縮小 半期ごとの決算で配当を、年 1 回 JR 東日本の設備投資計画を確認する
結論
普通配当を 17 年減らさなかった会社が、累進的な配当を方針に書いた。
その方針が本当に守られるかを、19 年かけて見ていきたい。
?

よくある質問

FAQ
第一建設工業(1799)の配当金はいつもらえますか?

第一建設工業の決算は 3 月期で、配当は期末の年 1 回です(中間配当はありません)。権利確定日は 3 月末日で、支払いは 6 月下旬です(2026 年 3 月期の配当は 2026 年 6 月 26 日に支払開始)。

第一建設工業の配当利回りはどのくらいですか?

2026 年 3 月期の年間配当は 160 円で、2027 年 3 月期も 160 円の予想です。著者の取得平均 3,271 円ベースでは 4.89%(160 円÷3,271 円)で、ほのたね。の★購入ゾーン(利回り 4.0% 以上)に入っています。記事は静的なため、現在の株価ベースの利回りは外部の金融サイトでご確認ください。

第一建設工業の配当方針は累進配当ですか?

はい。2024 年度からの中期経営計画「変革2028」で累進的な配当を掲げ、2026 年 5 月に見直した「変革2030」(2026〜2030 年度)でも、累進的な配当により株主還元を続けるとしています。見直しでは、配当性向 50% 以上に加えて DOE(株主資本配当率)3.5% 以上を導入しました。自己株式の取得は機動的に行う方針です。

第一建設工業は何年連続で増配していますか?

普通配当ベースで、2021 年 3 月期から 2026 年 3 月期まで 6 期連続で増配しています(37 円→160 円)。また、2009 年 3 月期から 2026 年 3 月期まで、普通配当は一度も減っていません。2013 年 3 月期の 20 円→19 円は、前期に含まれていた創立 70 周年の記念配当 2.5 円がなくなったためで、普通配当は 17.5 円→19 円に増えています。2027 年 3 月期は 160 円の据置予想です。

第一建設工業は JR 東日本への依存度が高いと聞きました。大丈夫ですか?

売上の 7 割以上が JR 東日本向けで、2025 年 3 月期は 75.5% でした。発注側の設備投資方針が変われば業績に直接響くため、この記事ではいちばん大きなリスクとして扱っています。一方で、鉄道の保守・更新は鉄道が走る限り必要な工事で、JR の規格や現場に慣れた施工会社は限られます。なお、JR 東日本は 2025 年 3 月期末で 19.35% を持つ筆頭株主でもあり、社長も JR 東日本の出身です。著者は替えのききにくい関係とも見ていますが、JR 東日本の設備投資計画は年 1 回確認しています。

第一建設工業の財務は安全ですか?

2026 年 3 月期の自己資本比率は 86.5% で、2013 年 3 月期に借入を完済して以来、有利子負債はありません。建設会社としてはかなり高い水準です。

𝕏
X (旧 Twitter)
決算ファクトと配当の小ネタはXで

記事の公開通知、決算発表のリアクション、有報を読んで気付いた一言メモを定期的に投稿しています。よかったら、ゆるく覗いてみてください。

@hono_tane をフォロー →
📝
Note
5 回に分けて買った日のことは note で

迷って 1 株にとどめた日の理由や、条件に届いた朝のメモ。そういう楽屋の話を note に書いています。よかったら、フォローしていただけると新着通知が届きます。

noteをフォローする →
本記事は、個人投資家である筆者が、自分の娘のために行っている投資判断の記録です。特定銘柄の売買を推奨するものではありません。投資はご自身の判断と責任で行ってください。本記事中の数値は、執筆時点の有価証券報告書・決算短信・会社予想をもとに作成しており、将来の業績・配当を保証するものではありません。