上期の数字:利益は通期の予想の 6 割まで来た
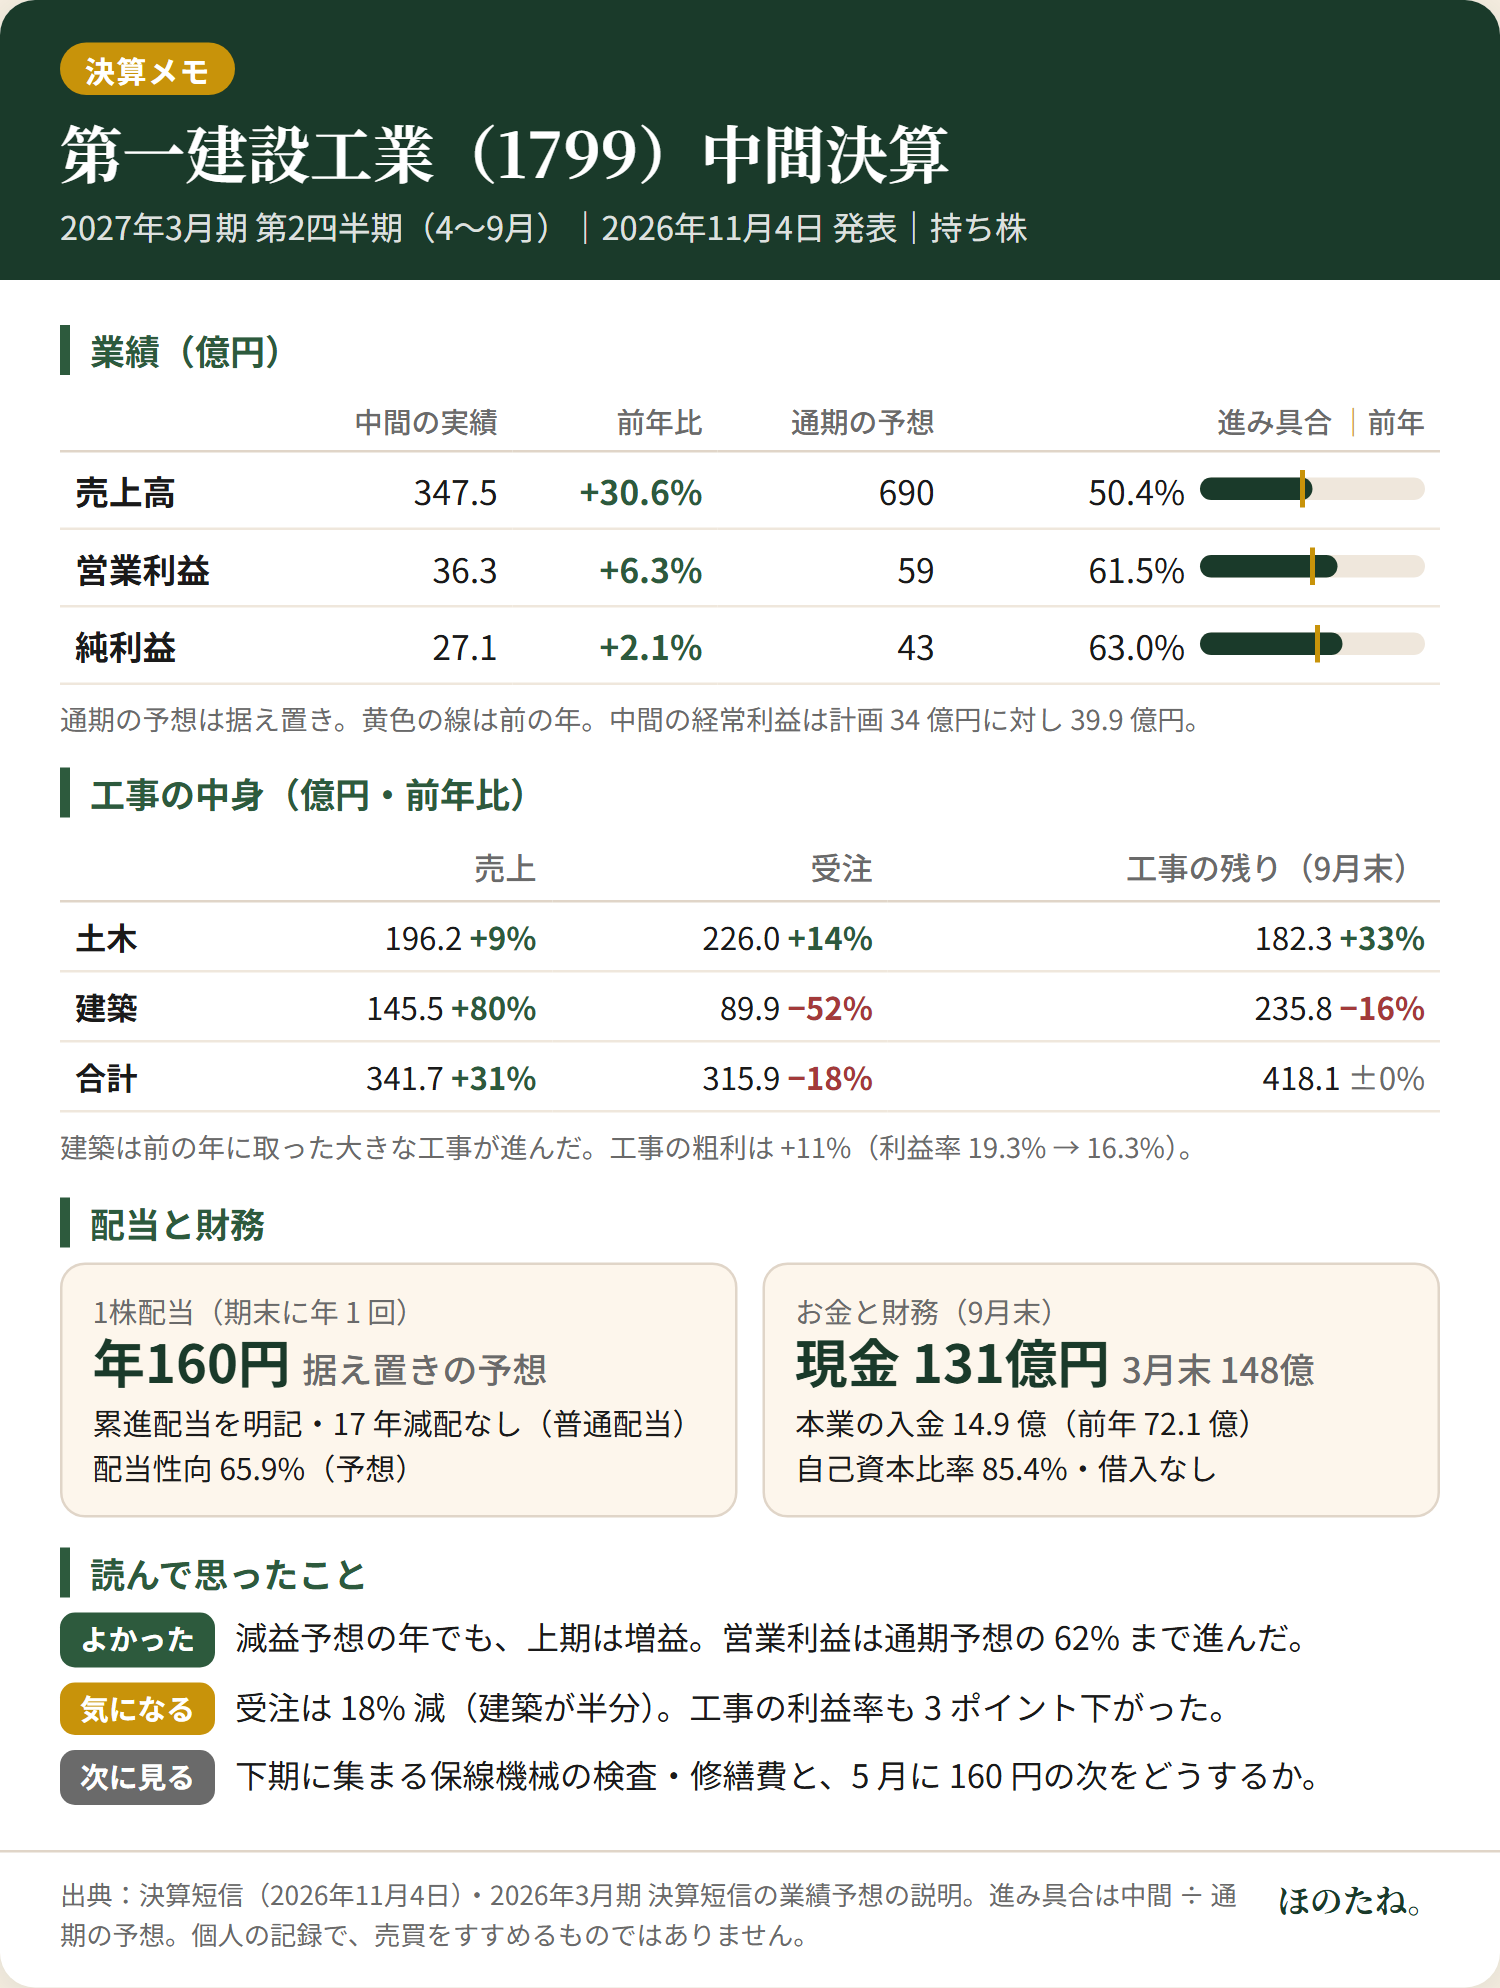
決算メモ(2026 年 11 月 4 日の決算短信から)。画像をタップすると大きく開きます
通期の予想は変わっていない。
営業利益は、上期で通期の予想の 61.5% まで来た(前の年の同じ時期は 49.4%)。
予想どおりに着地するなら、下期の営業利益は前の年の下期より約 35% 少なくなる。
予想どおりに着地するのに要る下期(億円)
予想に要る下期=通期の予想 − 上期の実績、前の年の下期=通期の実績 − 上期の実績(私の計算)。売上と営業利益で目盛りは違う。出典:決算短信(2026 年 11 月 4 日)
会社は今期を減益と見ている。
線路の保守に使う機械(保線機械)の定期の検査や修繕が、今期に集まるためだ(2026 年 3 月期の決算短信の業績予想の説明)。
上期は前の年より早く進んでいるが、修繕の費用が下期にどれだけ出るかで、通期の利益は決まる。
最初に見たのは、売上の伸び
売上が増えたのは、前の期から持ち越した大きな工事が進んだためだと、決算短信に書かれている。
建築の売上は 145.5 億円(+79.6%)と大きく伸び、土木も 196.2 億円(+9.3%)増えた。
ただ、利益は売上ほどには増えていない。
工事の粗利は 11% 増えたものの、売上に対する割合は 19.3% から 16.3% に下がった。
販売費や一般管理費も 15.2% 増えている。
工事の受注は 315.9 億円で、前の年の上期より 18% 減った。
建築の受注が前の年の半分(−52.1%)になったためで、土木の受注は 14.3% 増えている。
9 月末の工事の残り(繰越工事高)は 418.1 億円で、前の年の 9 月末とほぼ同じだ。
配当は 160 円のまま
配当は期末に年 1 回で、年 160 円の予想は変わっていない。
予想の 1 株利益 242.91 円で計算すると、配当性向は 65.9%。
第一建設工業は累進配当(前の期より配当を減らさない方針)を明記していて、記念配当を除いた普通配当は 17 年減らしていない。
持っていて安心できるのは、ここだ。
取得平均 3,227 円に対する利回りは、160 円で 4.96%。
本業の入金は減った
上期の営業キャッシュフロー(本業で入ってきたお金)は 14.9 億円で、前の年の上期の 72.1 億円から大きく減った。
工事代金の未収(売上債権)が 14.7 億円、未収の消費税が 13.8 億円増えていて、入金を待っているお金が増えた形だ。
9 月末の手元のお金(現金同等物)は 131 億円で、3 月末の 148 億円から減った。
それでも自己資本比率は 85.4% で、借入はない。
入金待ちのお金が下期に入ってくるかは、次の決算で見たい。
区分は「買い増す」のまま
区分は「買い増す」のまま、売らずに持ち続け、線に来たら買い増す。
新しく買うときの線は利回り 4.5%(年 160 円なら 3,555 円以下)。累進配当で下の目安がある会社なので、4.3%(3,720 円以下)からの安定枠も、条件がそろえば使う。
線の決め方は、ほのたね。が選ぶ高配当株の基準 にまとめている。
次の決算で見ること
- 本業の入金:入金待ちの工事代金と消費税が入ってきて、営業キャッシュフローが戻るか(2 月ごろの第 3 四半期の決算)。
- 配当の増額:160 円から増えるか。来期の配当の予想は、5 月の本決算で出る。
- 下期の修繕の費用:保線機械の検査や修繕で、下期の利益がどれだけ減るか。