上期の数字:利益は増えたが、売上は遅れ気味
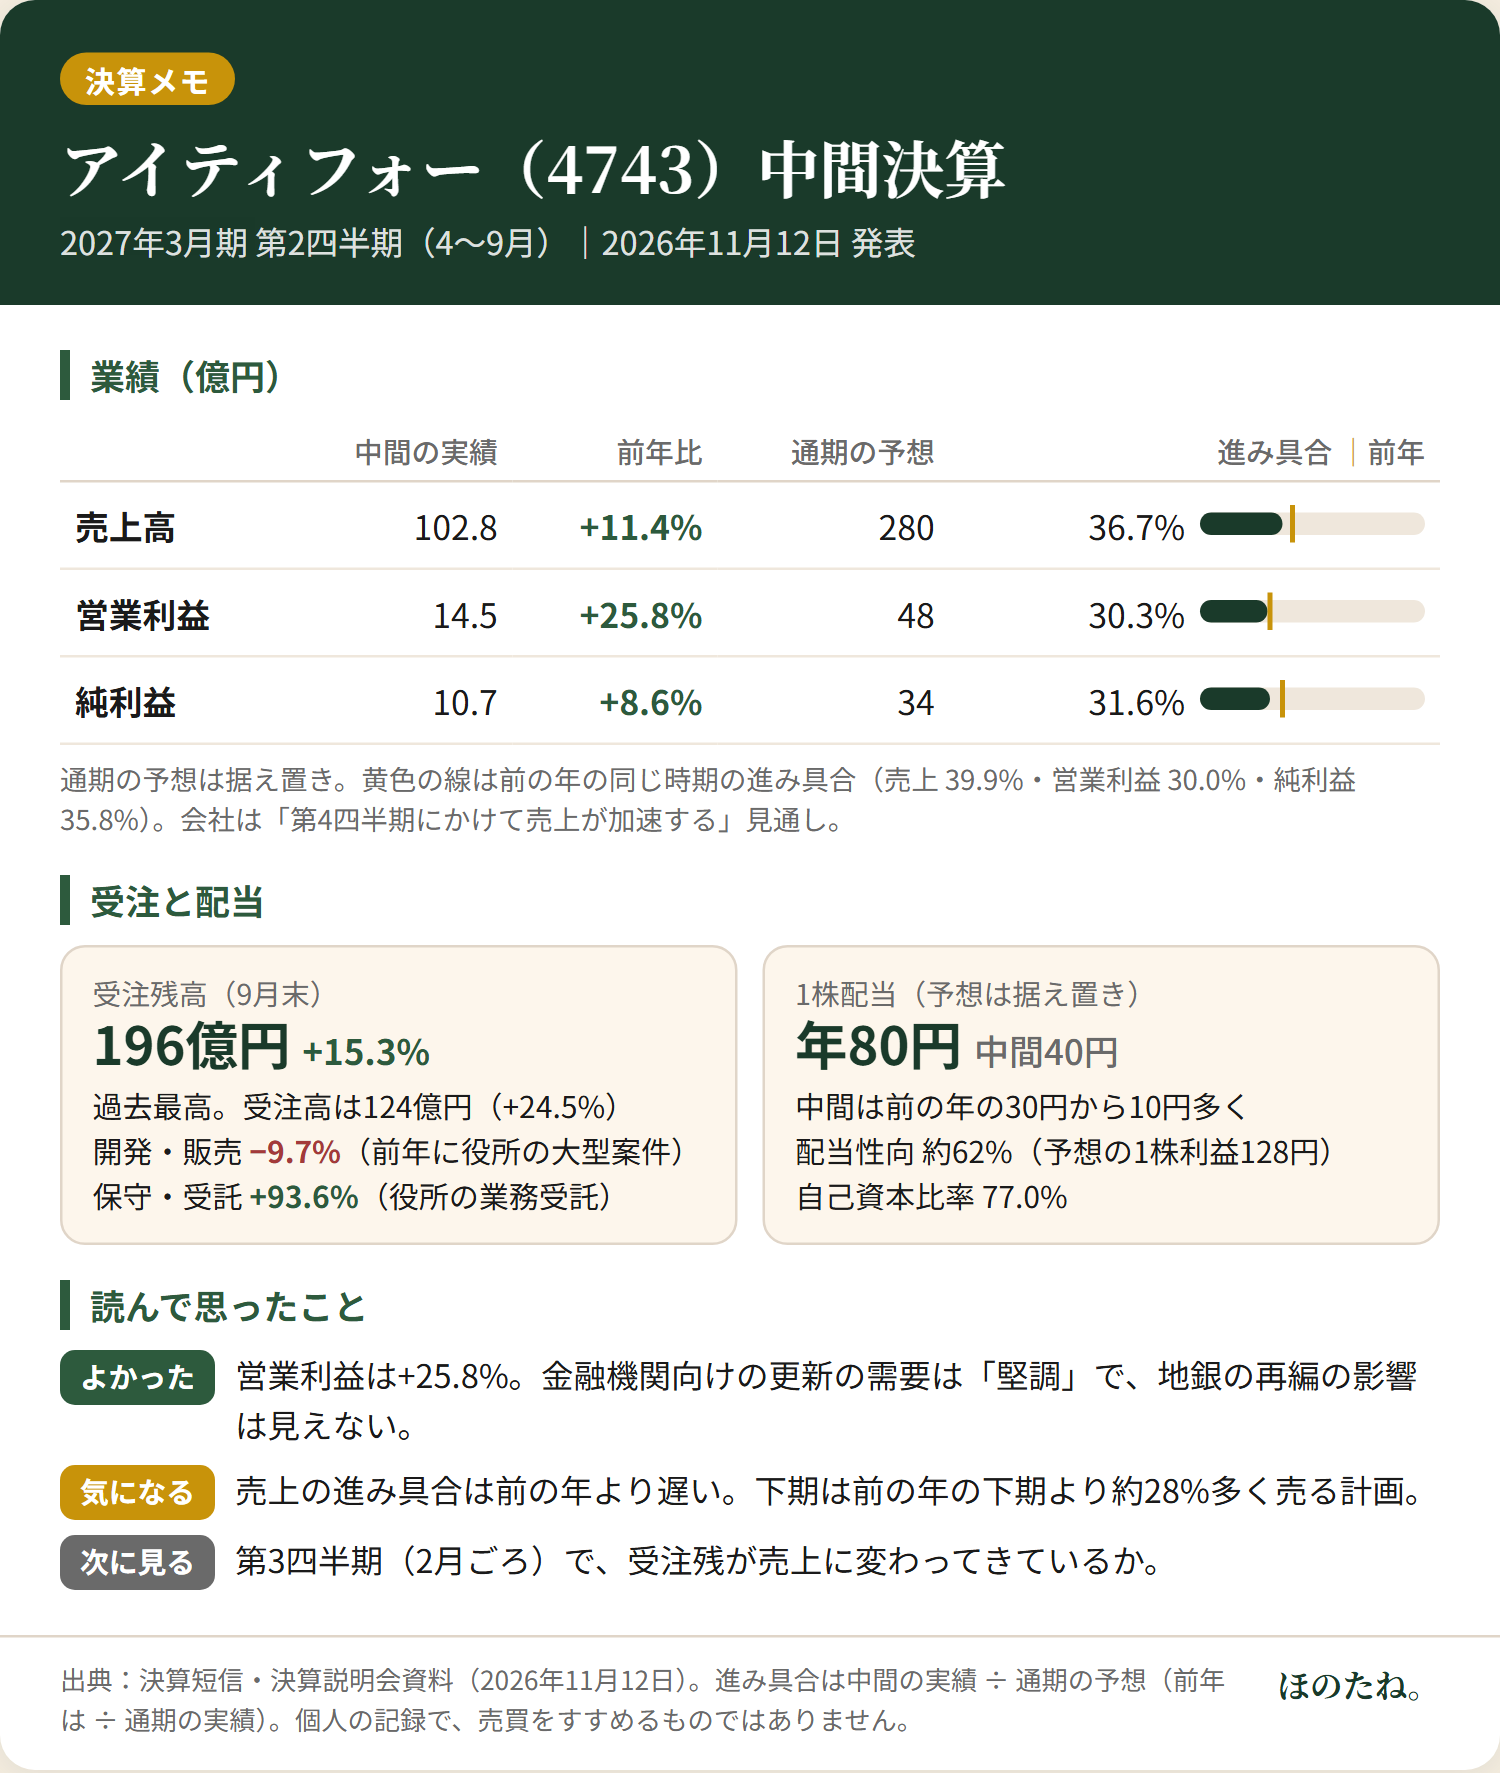
決算メモ(2026 年 11 月 12 日の決算短信・決算説明会資料から)。画像をタップすると大きく開きます
通期の予想は変わっていない。
営業利益の進み具合は前の年とほぼ同じだが、売上は遅れている。予想どおりに着地するには、下期に前の年より約 28% 多く売る必要がある。
予想どおりに着地するのに要る下期(億円)
予想に要る下期=通期の予想 − 上期の実績、前の年の下期=通期の実績 − 上期の実績(私の計算)。売上と営業利益で目盛りは違う。出典:決算短信・決算説明会資料(2026 年 11 月 12 日)
会社は決算説明会資料で、「第4四半期にかけて売上加速する見通し」としている。
受注残が過去最高なので、仕事が足りないわけではない。
それが売上に変わってくるかは、次の決算でいちばん見たいところだ。
最初に見たのは、配当 80 円
決算の資料を開いて、まず見たのは配当の予想だった。
中間の配当は 40 円で、前の年の中間(30 円)より 10 円多い。
年 80 円の予想は変わっていない。前の期も年 80 円(中間 30 円・期末 50 円)だったので、今期は中間と期末を 40 円ずつに分ける形になる。
アイティフォーは 2026 年 2 月に累進配当(前の期より配当を減らさない方針)を決めていて、80 円が下の目安になる。
予想の 1 株利益 128.19 円で計算すると、80 円は配当性向 62.4%。
前の期の実績は約 77% だったので、利益が増えるぶん、配当にはゆとりが出てくる。
取得平均 1,605 円に対する利回りは、前の期の実績・今の期の予想とも 80 円で 4.98%。
増益の中身:子会社の上乗せもある
営業利益が 25.8% 増えた理由について、決算短信は、主力の金融機関向けのシステム開発や設備の更新の需要が堅調だったことに加えて、前の期の第 3 四半期に子会社になったアイセルの業績が加わったこと、流通・EC 向けのシステムの販売が進んだことを挙げている。
子会社が加わったぶんは、前の年の上期にはなかった上乗せになる。
事業ごとの利益は、開発・販売が 6.0 億円(+18.9%)、保守・受託が 8.6 億円(+30.8%)で、保守・受託のほうが大きく伸びた。
営業利益ほど純利益が伸びなかった(+8.6%)のは、出資している会社の損益の持ち分(持分法による投資損失)で 1.8 億円のマイナスが出たためだ。
本業の稼ぎを示す営業利益は増えている。
受注:減ったのは開発・販売だけ
上期の受注高は 124.1 億円(+24.5%)で、9 月末の受注残高は 196.4 億円(+15.3%)。受注残高は過去最高だった。
受注残高の推移(億円・各期の末)
2027 年 3 月末は会社の計画(点線)。出典:決算短信(2024 年 11 月 12 日・2025 年 5 月 13 日・2026 年 11 月 12 日)・決算説明会資料(2026 年 11 月 12 日)
2025 年 3 月末までは 163 億円前後で横ばいだった(役所の業務受託の大型案件を逃したことなど)。そこから 1 年半で、196 億円まで積み上がった。
会社の計画では、3 月末の受注残は 198 億円で、いまとほぼ同じ。下期は新しい受注を取りながら、積み上がったぶんを売上に変えていく計画だ。
| 受注の中身 | 上期の受注高 | 前年の上期と比べて |
|---|---|---|
| 開発・販売 | 60.1 億円 | −9.7% |
| 保守・受託(リカーリング) | 63.9 億円 | +93.6% |
開発・販売の受注が減った理由について、決算短信には「前年同期に計上された公共機関向けの大型案件の反動減等により前年同期を下回った」とある。
前の年に役所の大きな案件があったぶん、今年は比べると少なく見える、ということだ。
一方で、保守・受託の受注は約 2 倍になった。役所から仕事を引き受ける業務受託(BPO)の受注が、前の年の約 2 倍に増えている。
気にしていた地方銀行については、決算短信に「金融機関向けのシステム開発やインフラ設備の更改需要が堅調に推移」と書かれていた。
再編についての記述は決算短信にも説明会資料にもなく、説明会資料は地方銀行での高いシェアを保っているとしている。
会社が「影響はない」と言ったわけではないが、今回の資料から、再編の影響は見えなかった。
区分は「買い増す」のまま
決算を読んで、思ったのはこれだった。
安心と思った理由は 4 つある。
- 受注残高が過去最高で、仕事が積み上がっている
- 受注が減ったのは開発・販売だけで、前の年の大型案件の反動。保守・受託は約 2 倍に増えた
- 金融機関向けの更新の需要は「堅調」で、地方銀行の再編の影響は見えない
- 配当性向は約 62% で、80 円を払ってもゆとりがある
なので区分は「買い増す」のまま、売らずに持ち続け、買い増しも続ける。
新しく買うときの線は利回り 4.5%(年 80 円なら 1,778 円以下)。累進配当で下の目安がある会社なので、4.3%(1,860 円以下)からの安定枠も、条件がそろえば使う。
線の決め方は、ほのたね。が選ぶ高配当株の基準 にまとめている。
次の決算で見ること
- 売上の加速:会社の言う「第4四半期にかけて売上加速」が進んでいるか。下期に 177.2 億円を売る計画で、受注残が売上に変わってきているか(2 月ごろの第 3 四半期の決算)。
- 開発・販売の受注:前の年の大型案件の反動で −9.7% だった受注が、戻ってくるか。
- 地方銀行の再編:再編が受注や解約に出てこないか(年 1 回の有価証券報告書でも確かめる)。