- ✓三菱UFJリースと日立キャピタルが 2021 年 4 月に一緒になった、総合リースの大手。航空機・エンジン・海上コンテナ・鉄道貨車・不動産まで、モノを持って貸すのが本業。
- ✓点数は 80 点で、配当の下限の約束はないが、「継続的かつ安定的に」配当すると書き、27 期続けて増やしてきた会社だと見ている。まだ持っていない候補で、買う目安は 1,133 円(予想 51 円で利回り 4.5%)。
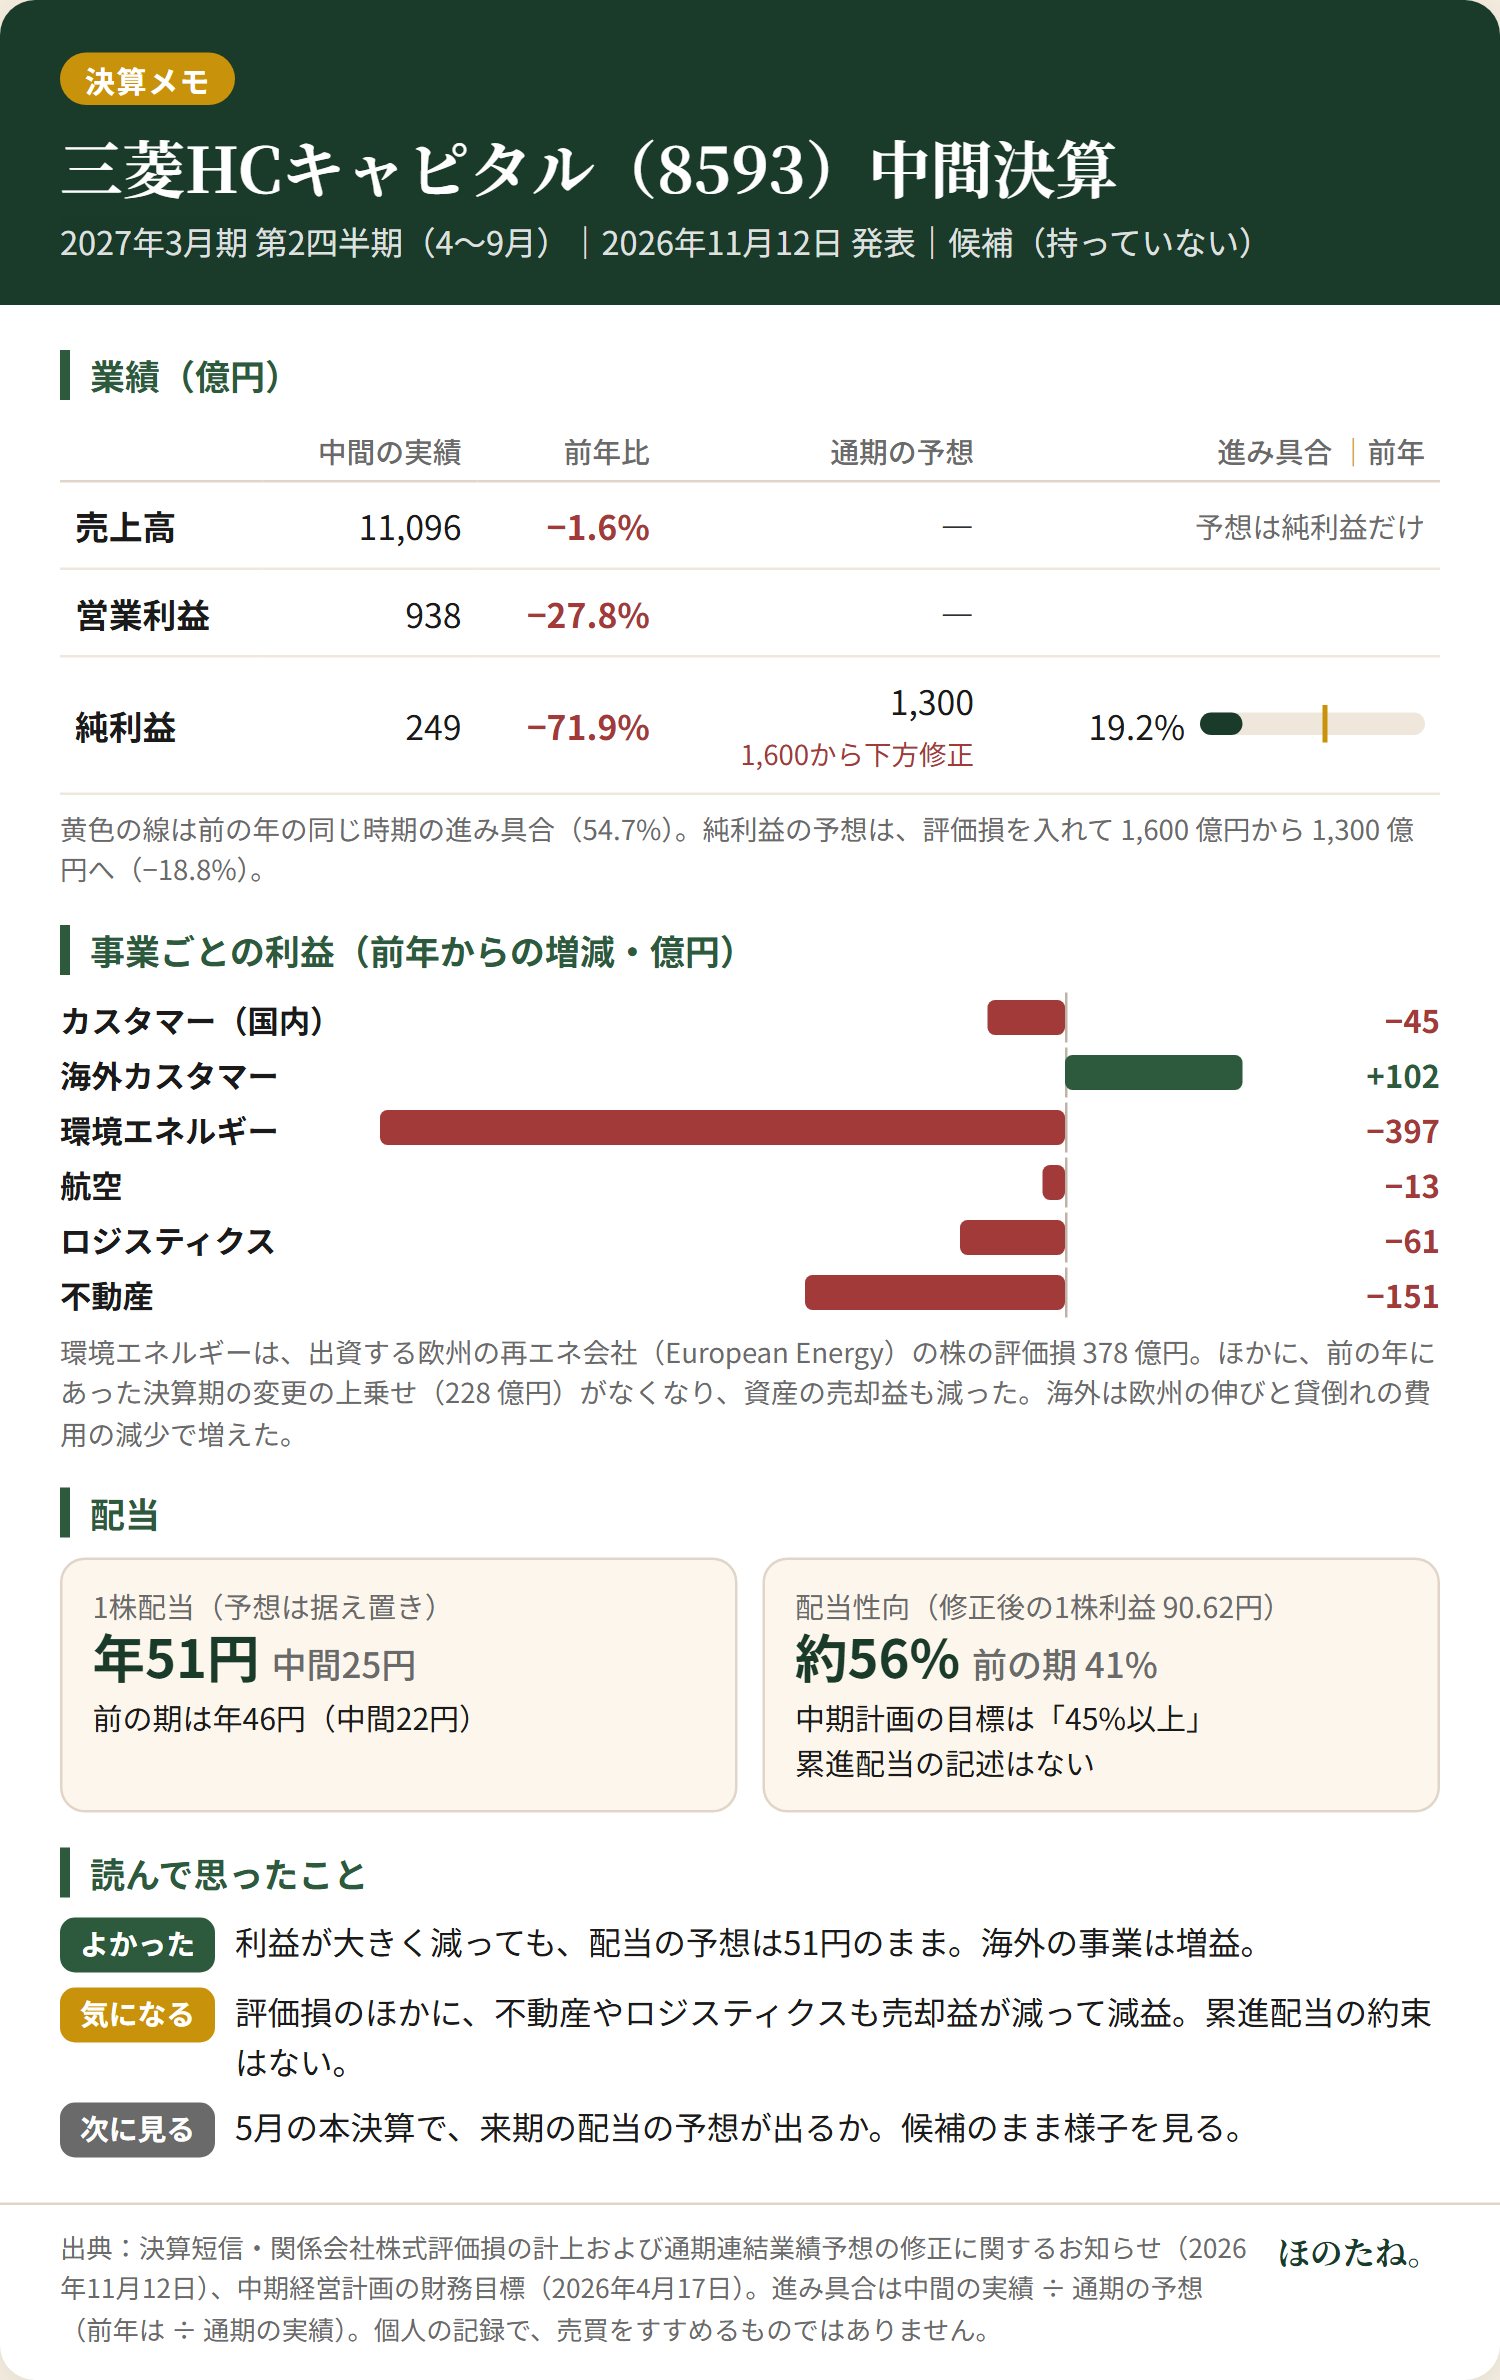
- ✓中間の純利益は 72% 減ったが、ほとんどは一度きりのもの(欧州の再エネ会社の評価損 378 億円と、前の年だけの上乗せ 228 億円)。本業の稼ぎは 11.9% 増え、配当予想 51 円は据え置いた。
- △下期に前の年の下期より約 43% 多く稼ぐ計画で、不動産の売却益に寄る形。国内の大口の貸倒れ(64 億円)も出た。2 月の第 3 四半期で確かめてから考える。
三菱HCキャピタルは、配当を 2000 年から 27 期続けて増やしている会社だ。
リーマン・ショックの年も、コロナの年も、減らしていない。
娘に渡すまで持つ株を探していて、ずっと気になっていた。
ただ、配当の約束は「配当性向(利益のうち配当に回す割合)45% 以上」だけで、累進配当(前の年より配当を減らさない約束)や金額の下限は書かれていない。
はじめは、下限がない分だけ点数は下がるだろうと思っていた。
2026 年 11 月 12 日の中間決算では、欧州の再エネ会社への出資で大きな評価損が出た。
それでも配当予想は 51 円のまま。
この記事では、減益の中身を分けて、本業の稼ぎが揺らいでいないかを確かめていく。
飛行機・コンテナ・貨車・不動産を持って貸す会社
Company Profile
2021 年 4 月に、三菱UFJリースと日立キャピタルが一緒になってできた。三菱UFJフィナンシャル・グループと三菱商事が大株主。
🌍 海外カスタマー 欧州・米州・アジアのリースと販売金融。3 兆 6,626 億円(うち欧州 2 兆 2,559 億円)。
✈ 航空 航空機 255 機・エンジン 433 基を持って貸す。3 兆 912 億円。
🚢 ロジスティクス 海上コンテナ・鉄道貨車(2 万 2,602 両)・車のリース。1 兆 4,220 億円。
🏙 不動産 国内のオフィス・物流施設などへの融資と投資。9,169 億円。
☀ 環境エネルギー 太陽光・風力の発電所。5,746 億円。
点数は 80 点。下限の約束はないが、言葉と実績で配当を見る
Score Summaryいちばん点を落としたのは、①の配当方針の欄だ。
中期経営計画に書かれているのは「配当性向 45% 以上」だけで、累進配当や DOE(純資産に対する配当の割合)の下限、金額の下限はない。
利益が減れば、方針の上では配当も減りうる形になっている。
一方で、5 月の配当の開示には「株主還元は配当によって継続的かつ安定的に行うことを基本」と書かれていた。
27 期続けて増やしてきた実績もある。
そのときに考えていたのは、こんなことだった。
ここまでふるいをきつくすると、買える会社がなくなってしまう。
そこで、配当方針の見方に、もう 1 つ段を足した。
「下限の約束がある会社」と「業績しだいの会社」のあいだに、「安定・継続・維持」の言葉があって、しかも 10 年以上減配していない会社を置く。
言葉だけでは、この段に入れない。JT は「安定的な増配」と書いていたけれど、2021 年に減配したので「業績しだい」のままだ。
この段は 6 点で、点数は 74 点から 80 点になった。
配当 51 円(予想)・利回り 3.78%、買う目安は 1,133 円
Key Metrics| 項目 | 値 | 補足 |
|---|---|---|
| 年間配当(会社予想) | 51 円 | 中間 25 円・期末 26 円。11 月 12 日の決算でも据え置き |
| 前の期の配当 | 46 円 | 2026 年 3 月期の実績(中間 22 円・期末 24 円) |
| 株価 | 1,348.5 円 | 2026 年 11 月 12 日の終値(決算の発表は取引のあと) |
| 配当利回り | 実績 3.41% / 予想 3.78% | 46 円・51 円 ÷ 株価 |
| 配当性向(予想) | 約 56% | 51 円 ÷ 下げたあとの 1 株利益の予想 90.62 円(前の期は 40.7%) |
| 自己資本比率 | 15.2% | 2026 年 9 月末。リース会社としては厚め |
| 今期の予想(2027 年 3 月期) | 純利益 1,300 億円 | 11 月 12 日に 1,600 億円から下げた(売上・営業利益の予想は出していない) |
中間の純利益は 72% 減。ほとんどは一度きりのもの
Performance2021 年 4 月に一緒になってから、純利益は 994 億円から 1,622 億円まで増えてきた。
今期は 1,600 億円の予想だったものを、11 月 12 日に 1,300 億円へ下げた。
理由は、欧州を中心に再生可能エネルギーの発電所をつくっている European Energy(ヨーロピアン・エナジー。以下、EE)という会社の株の評価損 378 億円だ。
評価損は、持っている株の値打ちを見直して、帳簿の金額を減らした損で、お金が出ていったわけではない。
中間の純利益 249 億円は、前の年の中間 887 億円より 638 億円少ない。
会社の決算資料を読んで、その 638 億円を分けてみた。
- 前の年だけの上乗せ(−228 億円):子会社の決算の締めの月をそろえたため、前の年の中間だけ、ふだんより多くの月の利益が入っていた。今年はそれがないだけ。
- EE の評価損(−378 億円):一度きりの損。
- 売却益など(−162 億円):ほとんどが不動産。売る時期が下期に寄っていることと、米国の不動産の評価損 35 億円。
- 貸倒れ(−25 億円):国内の取引先 1 件で 64 億円の貸倒れに備えた。海外の貸倒れは減った。
- 本業の稼ぎ(+112 億円):リース料や利息など。為替の動きを含めると +230 億円(+11.9%)。
一度きりの 2 つ(前の年の上乗せと評価損)を除くと、純利益は 659 億円から 627 億円で、5% の減益になる。
その 5% も、不動産の売却益の時期と、大口の貸倒れ 1 件でほぼ説明がつく。
本業の稼ぎは伸びていた。
資産の売却益や減損を除いたリース料・利息などの稼ぎ(会社は「インカムゲイン」と呼んでいる)は 11.9% 増え、新しい契約も 15.1% 増えた。
事業ごとに見ると、航空は 43% 増(エンジンリースの積み上げ)、海外は欧州の伸びで 26 億円から 129 億円になった。
会社も「EE への投資を除く他の事業は概ね期初計画どおり」と書いている。
ただ、揺らぎうるところには、怖い内容もある。
27 期連続増配。リーマンの年も、コロナの年も増やした
Dividend Track Record決算資料の配当推移では、リーマン・ショックのころの 2008 年 3 月期から 2010 年 3 月期も 4.2 円、4.6 円、4.8 円と増えていた(旧三菱UFJリースの配当)。
2010 年 3 月期は、利益が落ちたぶん配当性向が 57% まで上がっても、増配している。
コロナの 2021 年 3 月期も、25 円から 25.5 円に増やした。
今期も同じ形になっている。
評価損で 1 株利益の予想は前の期の 0.8 倍に下がるのに、配当は 46 円から 51 円に増やす予想のままで、配当性向は 40.7% から約 56% に上がる。
会社は「財務健全性や中長期的な収益力・成長戦略に与える影響は大きくない」として、51 円を「堅持」すると書いた。
ただ、今期の 51 円は、利益が伸びて増えた配当ではなく、配当に回す割合を上げて保った配当だ。
来期も増配が続くかは、評価損のあとで利益が戻るかにかかっている。
27 期の増配・伸びる本業・6 つの事業・三菱の調達力
Strengths
下期頼みの売却益・欧州の再エネ・国内の大口の貸倒れ
Risks(業績)
約 43% 多く稼ぐ計画
(投資)
また損が出ないか
(貸倒れ)
(64 億円)
開示と決算資料で確かめた 4 つのこと
Disclosure Insights候補に入れる。予想の利回り 4.5% の 1,133 円で買う
Decision| 項目 | 判断 | 補足 |
|---|---|---|
| 区分 | 買い増す(候補) | まだ持っていない。新しく買う対象に入れた |
| 点数 | 80 点 | ① 配当の確かさ 22・② 事業の強さ 21・③ 稼ぐ力の続き方 18・④ 財務の安全 19 |
| 配当方針 | 安定配当+長い実績 | 「継続的かつ安定的に」+27 期連続増配。下限の約束はない |
| 今の利回り | 実績 3.41% / 予想 3.78% | 2026 年 11 月 12 日の終値 1,348.5 円 |
| 買う線 | 利回り 4.5% → 1,133 円以下 | 予想 51 円 ÷ 4.5%。実績 46 円で見るなら 1,022 円 |
| 次に確かめること | 2 月の第 3 四半期 | 国内の貸倒れ・下期の利益の積み上げ・欧州の再エネ |
この会社には、配当の下限の約束がない。
そのため、増配の続く累進配当の会社のように 4.3% で少しだけ買う枠は使わず、4.5% まで待つことにしている。
持つ量も、株の中で 2 割までにする。
娘が 22 歳になる 2045 年まで持つ会社を、急がずに選びたい。
2 月の決算で国内の大口の貸倒れが続いていないか、下期の利益が計画どおり積み上がっているかを見てから、改めて考える。
銘柄を選ぶときの基準は、ほのたね。が選ぶ高配当株の基準 にまとめている。
よくある質問
FAQ三菱HCキャピタルの配当はいくらですか?いつもらえますか?
2027 年 3 月期の会社予想は年 51 円で、中間(9 月末の株主)25 円と期末(3 月末の株主)26 円の年 2 回です。
前の期(2026 年 3 月期)の実績は 46 円でした。中間の 25 円は 2026 年 12 月 7 日から支払われます。
三菱HCキャピタルは減配したことがありますか?
会社は 2000 年 3 月期から連続で増配していて、2026 年 3 月期で 27 期連続です。
決算資料の配当推移では、リーマン・ショックのころ(2008〜2010 年 3 月期)も 4.2 円、4.6 円、4.8 円と増え、コロナの年(2020〜2021 年 3 月期)も 25 円から 25.5 円に増えています。
三菱HCキャピタルの配当方針は?累進配当ですか?
累進配当や DOE の下限は書かれていません。
中期経営計画(2028 年度まで)の目標は配当性向 45% 以上で、配当の開示には「株主還元は配当によって継続的かつ安定的に行うことを基本」と書かれています。
三菱HCキャピタルの 2027 年 3 月期の中間決算はなぜ減益だったのですか?
純利益は 249 億円で、前の年の中間より 72% 減りました。
前の年だけにあった子会社の決算期の変更による上乗せ 228 億円がなくなり、欧州の再生可能エネルギー会社 European Energy の株で 378 億円の評価損を出したためです。
資産の売却益や減損を除いた本業の稼ぎ(インカムゲイン)は 11.9% 増えています。
三菱HCキャピタルの財務は安全ですか?
2026 年 9 月末の自己資本比率は 15.2% です。
お金を借りて貸す(リースする)業態なので事業会社より低くなりますが、リース会社としては厚めの水準です。