- ✓光回線などのプロバイダ「ASAHIネット」、ほかの事業者に IPv6 の接続を卸す「v6 コネクト」、大学向けの授業システム「manaba」の会社。売上の 9 割がインターネット接続。
- ✓点数は 61 点で、区分は「買い増す」。8 株を平均 556 円で持っていて、取得ベース利回りは実績 4.50%・会社予想 4.68%。
- ✓17 期のあいだ減配なし。2026 年 5 月に累進配当を宣言し、上期の営業利益が 48% 減った 11 月にも、配当予想を 25 円から 26 円に増やした。自己資本比率 88.1%・借入なし。
- △今期の営業利益の予想 18 億円は、上期に 29% しか進んでいない。下期に大きく取り返す前提の予想で、下方修正もありうると見ている。
朝日ネットを候補に入れたとき、いちばん惹かれたのは、配当を 17 期のあいだ一度も減らしていないことだった。
増やすペースはゆっくりだけれど、減らさずに来た会社は、娘に渡すまで持つ株として心強い。
最初に買ったのは 2026 年 10 月 23 日で、1 株だけの打診買いだった。
11 月 6 日の決算では上期の営業利益が半分近くに減ったものの、配当は 1 円増やすと発表された。
それを見て区分を「買い増す」に変え、11 月 9 日に 7 株を足して 8 株になった。
この記事では、減益の中身と、それでも買い増した理由を順番に書いていく。
回線の ASAHIネット・卸の v6 コネクト・大学の manaba
Company Profile
ほかの通信事業者に、光回線を使った IPv6 の接続をまとめて卸す「v6 コネクト」と、大学向けの授業支援システム「manaba」も手がけている。
🔁 v6 コネクト 12.6 億円(+6.4%)。提携する 10 社の回線数と、動画やオンラインゲームの通信量が増えるほど売上が増える仕組み。
🎓 manaba ほか manaba は 2.7 億円(−8.5%)で、全学で導入している大学は 85 校から 79 校に減った。メールやセキュリティなどの「その他」は 3.7 億円。
点数は 61 点。財務と配当は強く、稼ぐ力の続き方が弱い
Score Summary点数を下げているのは、③の稼ぐ力の続き方だ。
営業利益は 2025 年 3 月期の 23.5 億円から、2026 年 3 月期は 17.9 億円に減り、今期の上期はさらに半分近くになった。
一方で、④の財務は借入がなく、①の配当も累進配当を宣言していて、ここは高い。
区分は、11 月 6 日の決算を読んで「条件付き」から「買い増す」に変えた。
そのときに考えていたのは、こんなことだった。
方針に大きな影響はないと思ったので、買い増すことにした。
配当 26 円(予想)・取得ベース 4.68%、8 株保有
Key Metrics| 項目 | 値 | 補足 |
|---|---|---|
| 年間配当(会社予想) | 26 円 | 中間 13 円・期末 13 円。2026 年 11 月 6 日に 25 円から 1 円増額 |
| 前の期の配当 | 25 円 | 2026 年 3 月期の実績 |
| 保有・取得単価 | 8 株・556 円 | 10 月 23 日に 1 株(571 円)、11 月 9 日に 7 株(約 554 円) |
| 取得ベース利回り | 実績 4.50% / 予想 4.68% | 25 円・26 円 ÷ 取得単価 |
| 配当性向(予想) | 51.8% | 26 円 ÷ 1 株利益の予想 50.17 円 |
| 自己資本比率 | 88.1% | 2026 年 9 月末。借入金はない |
| 今期の予想(2027 年 3 月期) | 売上 140 億円・営業利益 18 億円 | 5 月に出した予想のまま(11 月 6 日も修正なし) |
売上は伸びているが、上期の営業利益は 48% 減った
Financial Performance売上は 2023 年 3 月期の 121.7 億円から増え続けていて、今期も 140 億円の予想だ。
ただ営業利益は、2025 年 3 月期の 23.5 億円をピークに、2026 年 3 月期は 17.9 億円まで減った。
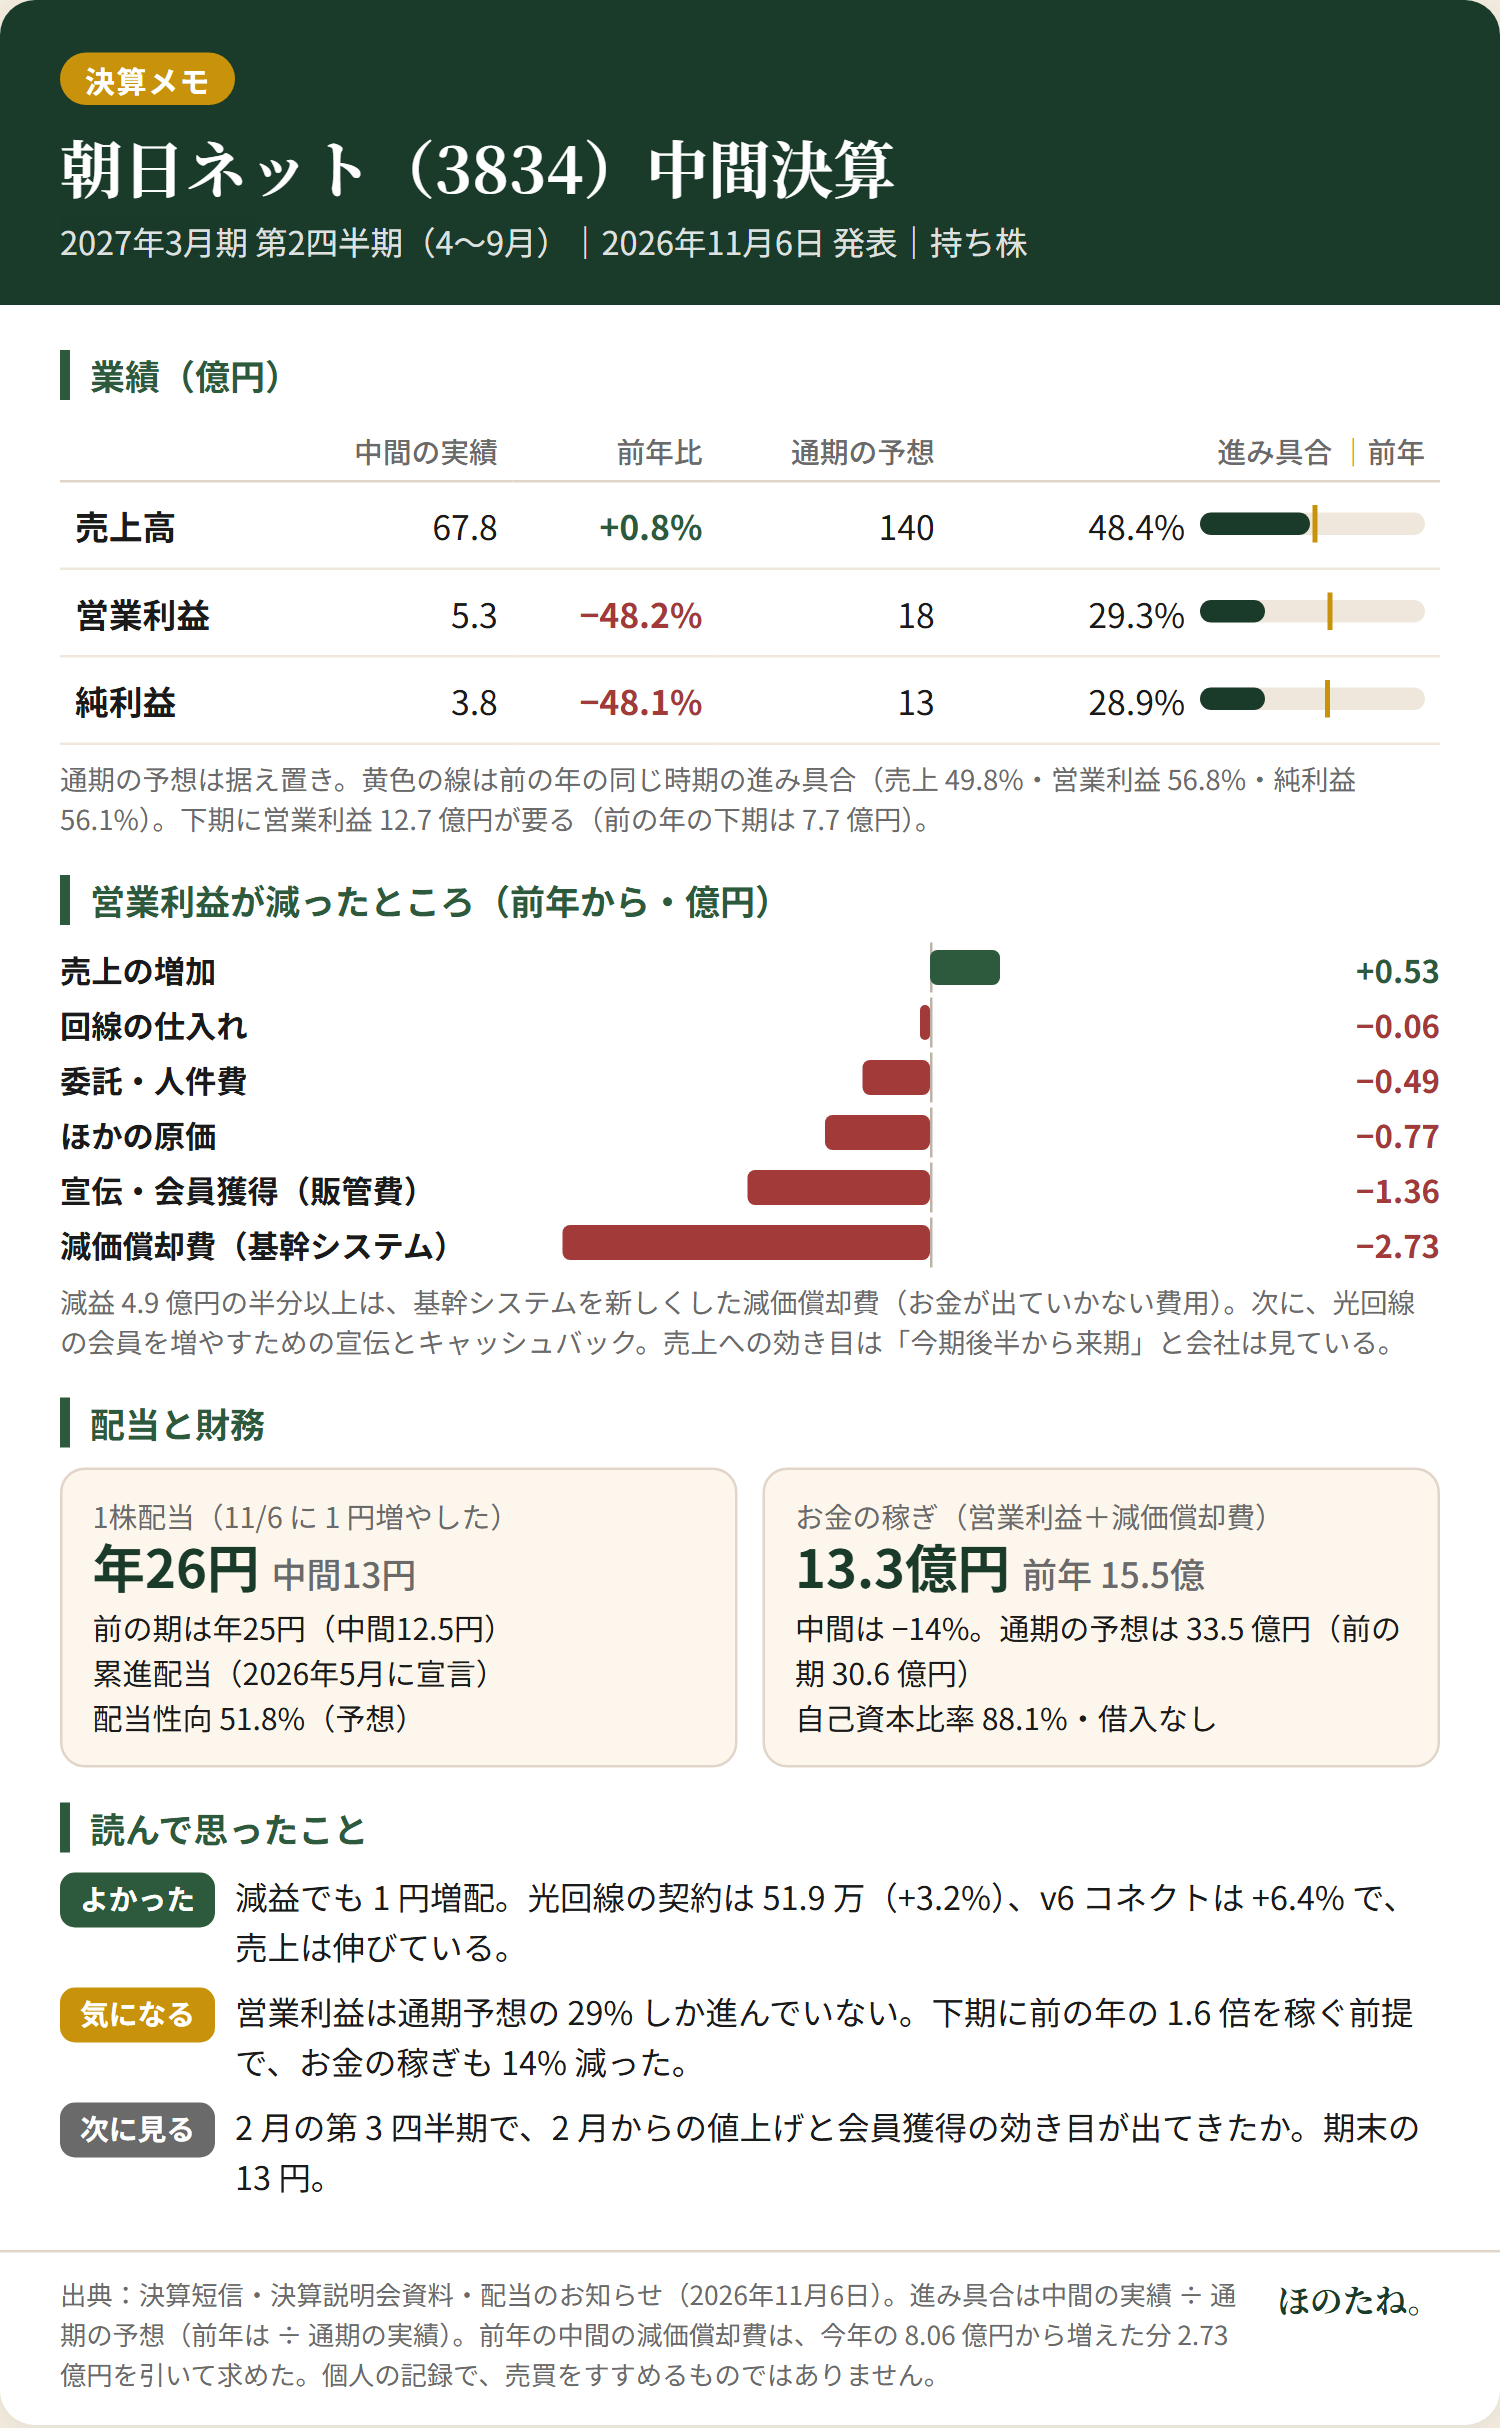
今期の上期(4〜9 月)は 5.3 億円で、前の年の上期より 48.2% 少ない。
決算短信によると、減益の理由は費用の増加だった。
光回線の契約が増えて回線の仕入れが増えたうえに、WiMAX の新しい方式に移るための機器の負担、前の期に入れた基幹システムの減価償却、会員を増やすための広告と販売促進費が重なった。
新しい会員に先に割引をしている分も、売上を押さえている。
気になるのは、通期の予想 18 億円に対して、上期で 29.3% しか進んでいないことだ。
前の年の上期は 56.8% だった。
予想どおりなら下期に 12.7 億円が要り、前の年の下期(7.7 億円)を大きく上回る必要がある。
会社は、2027 年 2 月から一部の光回線で月額料金を値上げして、第 4 四半期から収益性を立て直すとしている。
たぶん下方修正になると思う。それでも、配当は守られるだろう。
17 期減配なし。減益の上期に、累進配当で 1 円増やした
Dividend Track Record2015 年 3 月期から 2019 年 3 月期までは 18 円の据え置きが 5 期続き、2020 年 3 月期からは毎期 0.5〜2 円ずつ増えてきた。
増やすペースはゆっくりだけれど、減らした期はない。
2026 年 5 月には、配当性向 40〜50% 程度を目安にする考えに加えて、累進配当を続けると発表した。
そして 11 月 6 日、上期の営業利益が 48% 減った決算と同じ日に、中間配当を 12.5 円から 13 円に、年間の予想を 25 円から 26 円に増やした。
お知らせには、累進配当の方針のもとで「手元資金の水準を勘案し」と書かれている。
今期の配当性向は、予想の 1 株利益 50.17 円で計算すると 51.8% で、方針の 40〜50% を少し上回る。
利益が予想に届かなければ配当性向はさらに上がるけれど、借入がなく自己資本比率が 88% ある会社なので、すぐに払えなくなるとは思っていない。
減らさない配当・借入なし・増える光回線・伸びる v6 コネクト
Strengths下期頼みの予想・縮む manaba・割引競争
Risks(業績)
下期に大きく取り返す前提
(事業)
(競争)
単価が上がりにくい
決算短信と開示で確かめた 4 つのこと
Disclosure Insights買い増す。利回り 4.5% の線と底値圏で少しずつ
Decision| 項目 | 判断 | 補足 |
|---|---|---|
| 区分 | 買い増す | 11 月 6 日の決算を読んで「条件付き」から変えた |
| 点数 | 61 点 | ① 配当の確かさ 21・② 事業の強さ 14・③ 稼ぐ力の続き方 6・④ 財務の安全 20 |
| 配当方針 | 累進配当 | 2026 年 5 月に宣言。減益の上期に 1 円増配 |
| 取得ベース利回り | 実績 4.50% / 予想 4.68% | 取得単価 556 円(8 株) |
| 買い増す線 | 利回り 4.5% → 577 円以下 | 26 円 ÷ 4.5%。あわせて、半年の安値から 3% 以内のときだけ |
| 次に確かめること | 2 月の第 3 四半期 | 値上げの効果・通期予想の進み具合・期末の配当 13 円 |
買い増す区分にしているけれど、主力にするつもりはない。
増配のペースがゆっくりな会社なので、配当が増えていく会社と組み合わせて、少しずつ持つくらいがちょうどいいと思っている。
娘が 22 歳になる 2045 年まで持つつもりで、配当が続くかどうかを、決算のたびに確かめていく。
銘柄を選ぶときの基準は、ほのたね。が選ぶ高配当株の基準 にまとめている。
よくある質問
FAQ朝日ネットの配当はいくらですか?いつもらえますか?
2027 年 3 月期の会社予想は年 26 円で、中間(9 月末の株主)13 円と期末(3 月末の株主)13 円の年 2 回です。
2026 年 11 月 6 日に、25 円の予想から 1 円増やしました。前の期(2026 年 3 月期)の実績は 25 円でした。
朝日ネットは減配したことがありますか?
有価証券報告書でさかのぼれる 17 期のあいだ、配当を一度も減らしていません。
2015 年 3 月期から 2019 年 3 月期までは 18 円の据え置きが続き、2020 年 3 月期からは毎期少しずつ増えています。
朝日ネットの配当方針は?累進配当ですか?
2026 年 5 月に、配当性向 40〜50% 程度を適切な水準とする考えに加えて、累進配当を続けると発表しました。前の期の配当を下回らないようにする方針です。
上期の営業利益が 48% 減った 2026 年 11 月にも、配当予想を 1 円増やしています。
朝日ネットの財務は安全ですか?
2026 年 9 月末の自己資本比率は 88.1% で、借入金はありません。負債は買掛金などの流動負債だけです。
朝日ネットの利益が減っているのはなぜですか?
2027 年 3 月期上期の営業利益は 5.3 億円で、前の年の上期より 48.2% 減りました。
光回線の契約が増えて回線の仕入れが増えたこと、WiMAX の新しい方式に移るための機器の負担、前の期に入れた基幹システムの減価償却、会員を増やすための広告と販売促進費が重なりました。2027 年 2 月から、一部の光回線サービスで月額料金を値上げする予定です。